Vous trouverez dans ce thème des actualités, en France et dans le monde, pour appréhender le management global des risques (aujourd’hui et demain), en passant de l’identification des risques (cartographie des risques) aux transferts des risques (assurance...). Une partie sera consacrée à la gestion et la communication de crise dont la réputation et les MSGU.
Des experts ont analysé depuis plusieurs années la performance des organismes et entreprises impliqués dans des crises. Ils ont été en mesure de dégager les facteurs clés qui permettent généralement de mieux gérer ce genre de situation. En voici une synthèse :
En gestion de crise, il faut toujours avoir à l’esprit que « La première impression est toujours la bonne, surtout quand elle est mauvaise ».
La quasi-instantanéité de l’information grâce aux nouvelles technologies et aux médias sociaux fait désormais que les premières heures qui suivent l’apparition d’une crise sont un moment crucial pour la formation de l’opinion publique.
Si l’entreprise reste silencieuse, si elle communique mal ou trop tard, l’opinion négative des publics internes et externes sera difficile à corriger.
Pour faire face à la crise il faut donc être prêt et réagir vite, ce qui nécessite :
l’alerte et la transmission immédiate des faits;
l’analyse sans retard des composantes de la crise et de ses effets potentiels;
la mobilisation de tous les acteurs en fonction d’une stratégie de communication commune.
Compte tenu du grand nombre de catastrophes naturelles qui se multiplient chaque année entre ouragans, inondations et autres, il est évident que les assureurs et même l’Etat ne sont pas en mesure de trouver l’argent nécessaire pour indemniser les personnes touchées.
Dans le même ordre d’idées, il est désormais possible de trouver sur les marchés financiers de nouveaux produits financiers d’un genre particulier.
Désormais, chacun peut investir dans des dérivés climatiques, des obligations catastrophe ou encore des produits liés aux conditions climatiques.
Compte tenu de leurs avantages et de leur rendement, ils font partie des nouveaux investissements.
Il s’agit pour chaque Etat de se construire une sorte de sécurité en cas de catastrophe importante car elle pourra alors utiliser toutes les sommes encore placées sur ces produits pour financer l’indemnisation des sinistrés et remettre en état les routes, les habitations et de procéder à des travaux de réhabilitation des villes touchées.
La communication a mauvaise presse. Parmi les journalistes comme au sein du grand public, elle est souvent synonyme de mensonge, de vérité arrangée, voire de manipulation et de dissimulation. Avec l’avènement de la communication numérique, des réseaux sociaux et la prise de parole de plus en plus critique et influente d’acteurs autrefois réduits au silence ou sans véritable impact, les managers doivent impérativement réviser en profondeur leurs pratiques communicantes et leur vision des enjeux de la communication. Dans le cas contraire, ils s’exposent à des crises de confiance encore plus violentes et des controverses virulentes où la réputation des organisations et de leurs dirigeants risque de s’en trouver très endommagée, avec des conséquences graves sur le plan sociétal et économique. Extrait de "Managers, Parlez numérique", Olivier Cimelière, Kawa édition (2/2).
Autres enseignements relevés dans l’étude : pour les entreprises jouissant d’une forte réputation, 55 % des consommateurs déclarent qu’ils sont absolument prêts à acheter leur produit et quasiment autant (50 %) à recommander ce dernier à leur entourage. En revanche, pour les entreprises ayant une faible réputation, les chiffres chutent respectivement à 31 % et 28 %. Nul besoin d’être détenteur de la médaille Fields pour immédiatement calculer l’impact économique d’un décrochage réputationnel !
Quand pèse brusquement sur une entreprise la menace de graves perturbations, l’aptitude à réagir rapidement et efficacement est une question de survie. Tan Seng Kee Foods Pte Ltd., entreprise de fabrication de nouilles chinoises implantée à Singapour, n’a pas attendu la catastrophe. Elle s’est employée à mettre en application la norme ISO 22301 pour la gestion de la continuité des activités. Aujourd’hui, la société est prête – même à affronter le pire.
Conseilleriez-vous à d’autres entreprises grandes ou petites de faire comme vous ?
Oui ! Évidemment, pour une entreprise aussi petite que la nôtre, un tel projet n’est pas chose facile. Nous y gagnons cependant un avantage concurrentiel. Le projet peut contribuer à améliorer la résilience et la manière de réagir en cas de perturbations des activités, y compris face aux risques de pandémie. Cela vaut pour toutes les entreprises, qu’il s’agisse d’une PME ou d’une grande multinationale.
Si l’on part du constat qu’une grande partie des évolutions d’un marché sont hors du contrôle de l’entreprise, et donc imprévisible, on peut alors considérer que quasiment toutes les étapes de l’activité de l’entreprise sont à risques ; depuis la planification financière jusqu’aux opérations logistiques, en passant par le développement produit.
Afin de minimiser les risques, à la fois au sein de l’entreprise et au sein du réseau de partenaires (fournisseurs, distributeurs, transporteurs), l’entreprise peut mettre en place 5 approches qui paraissent inéluctables...
La lutte contre la fraude est au coeur des responsabilités de l'entreprise. D'autant que le risque d'irrégularités comptables et financières se révèle en forte croissance...
Le portrait-robot correspond à tout un chacun : de nombreux collaborateurs répondent au profil du fraudeur-type... « Dans 7 cas sur 10, le fraudeur est un homme âgé de 36 à 55 ans, occupant un poste de manager, le plus souvent dans le département finance ou les opérations », note KPMG. 61 % des fraudeurs exercent dans l'entreprise victime (41 % y travaillent depuis plus de six ans). Dans 54 % des cas, les fraudes sont commises par des employés ayant des fonctions d'encadrement ou de direction. En outre, le fraudeur se révèle souvent être un récidiviste : dans 93 % des situations analysées, il a commis plusieurs infractions avant d'être découvert.
En décembre dernier l’ACPR a présenté l’avancement des assureurs sur les différents piliers de la directive Solvency 2 lors de sa conférence annuelle. L’ACPR constate une bonne progression des travaux sur le pilier 3. Cela n’est pas le cas pour le pilier 1, bien avancé depuis 2012. L’ouverture des candidatures aux modèles internes en 2015 incite certainement les assureurs à attendre encore un peu pour finaliser ce chantier.
L’article 44 de la directive rend obligatoire la création d’un système de gestion des risques. Par « système », la directive définit un dispositif formalisé (stratégie, processus d’identification, de mesure, de maîtrise,…) et intégré dans les prises de décision notamment celles des dirigeants. Pour cela, l’activité de gestion des risques, communément nommée « risk management », se doit d’être indépendante des autres directions en étant rattachée directement à la direction générale. Pour autant, afin de disposer d’une photographie fidèle des risques de toutes natures de l’entreprise tels que les risques financiers, assurantiels ou opérationnels, le risk management doit travailler main dans la main avec l’ensemble des activités de l’entreprise.
Tout projet est soumis à des incertitudes qui empêchent les actions de se réaliser, qui les retardent ou qui freinent la prise de décision. Ces incertitudes sont appelées des risques. Une bonne politique de gestion des risques permet de réduire les conséquences des éléments (mitigation) défavorables, de mettre en place mesures de préventions (contingence) et d'assurer un bon suivi sur les risques qui s’étendent dans la durée.
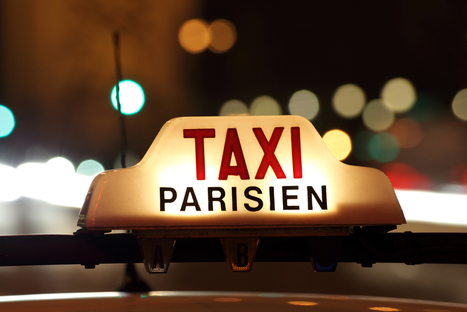
'observe avec beaucoup d'intérêt ce qui se passe actuellement dans la région parisienne autour de la bataille rangée que se livrent les chauffeurs de taxi d'une part et les VTC d'autre part.
Alors que je peux parfaitement comprendre l'exaspération des chauffeurs de taxi qui doivent pour certains payer leur licence plusieurs centaines de milliers d'euros contrairement à leurs nouveaux concurrents qui peuvent créer leur petit business plus facilement, je trouve que leur façon de protester et de communiquer est tout sauf productive. Je dirais même plus, c'est une communication à l'envers.
fait, si ce combat n'est pas compris, c'est qu'il a trois inconvénients majeurs du point de vue de la communication :
- Il est égocentrique et s'intéresse à préserver les acquis d'une corporation qui n'est pas très aimée par les utilisateurs dans leur assez grande majorité,
- Il est passéiste dans la mesure où il ne se pare d'aucune proposition d'avenir pour la profession au sens large,
- Il fait totalement l'impasse sur l'utilisateur alors que toute communication de crise doit placer l'utilisateur au centre de la conversation pour espérer en faire un allié.
Un plan de continuité d’activité (PCA) a pour objet de décliner la stratégie et l’ensemble des dispositions qui sont prévues pour garantir la reprise et la continuité des activités d’une organisation à la suite d’un sinistre ou d’un événement perturbant gravement son fonctionnement normal. La démarche méthodologique permettant l’élaboration concrète d’un PCA est l’objet principal de ce guide destiné aux organismes relevant de l’Etat, aux collectivités territoriales ainsi qu’aux entreprises.
La nouvelle norme ISO 31000 fournit un cadre général au Management du risque qui englobe la problématique de la sécurité et l’inscrit au sein des multiples préoccupations des organismes et des autres parties prenantes.
Elle propose une nouvelle définition du risque ; elle améliore le processus de Management du risque ; elle favorise l’intégration du Management du risque dans le système de Management de l’organisme ; elle introduit des principes qui pilotent les choix des activités de Management du risque. (Source: Cf. document ci-dessous)
Le Fonsci vous propose de découvrir la norme à travers 10 questions.
La Fondation pour une culture de sécurité industrielle (Foncsi) est une Fondation de Recherche reconnue d’utilité publique par décret en date du 18 avril 2005.
Son document fournit un éclairage sur la norme ISO 31000 (management du risque), abordant ses origines et ses apports.
Suite à un sinistre lié à un événement climatique de forte intensité, que devez-vous faire ? Voici un mode d’emploi pratique réalisé par le site Constat-amiable.com afin de gérer au mieux la situation. Ce mode d’emploi couvre les biens au sens large : véhicule, habitation, biens professionnels et traite des sinistres consécutifs au vent (tempête), aux inondations, mouvements de terrain, sécheresse, coulée de boue…
Un risque "positif" est une opportunité et demande une approche différenciée !
N’en déplaise à certains, je vais mettre les pieds dans le plat : Je ne suis pas du tout convaincu de l’approche de beaucoup de méthodes consistant à dire qu’il existe des risques dit "positifs" et que le chef de projet devrait les manager comme il le fait des risques "négatifs".
Reprenons tout en commençant par une rétro-analyse
Questions différentes
Réflexion différente.
Opportunités différentes.
En nous projetant dans l’avenir, nous pouvons discerner des opportunités à valeur positive et estimer un certain coût pour les exploiter. Nous devenons tout de suite plus positifs et proactifs.
Tout se passe aujourd’hui comme si la digue des tranquillités était en train de rompre. Dans l’état providence, les frontières entre ceux qui travaillent et ceux qui ne travaillent pas, ceux qui ont un emploi à vie et les autres, ceux qui héritent de situations et de patrimoines et ceux qui n’ont rien pourraient devenir plus poreuses par la force des circonstances.
Le risque est à la fois menace potentielle et nouvelle opportunité. Peut-être, convient-il de s’en saisir et d’aller au-devant, plutôt que d’attendre qu’il nous terrasse, ruine notre moral et nous laisse sans énergie quand sa menace se réalise.
La communication a mauvaise presse. Parmi les journalistes comme au sein du grand public, elle est souvent synonyme de mensonge, de vérité arrangée, voire de manipulation et de dissimulation. Avec l’avènement de la communication numérique, des réseaux sociaux et la prise de parole de plus en plus critique et influente d’acteurs autrefois réduits au silence ou sans véritable impact, les managers doivent impérativement réviser en profondeur leurs pratiques communicantes et leur vision des enjeux de la communication. Dans le cas contraire, ils s’exposent à des crises de confiance encore plus violentes et des controverses virulentes où la réputation des organisations et de leurs dirigeants risque de s’en trouver très endommagée, avec des conséquences graves sur le plan sociétal et économique. Extrait de "Managers, Parlez numérique", Olivier Cimelière, Kawa édition (1/2).
Lors de la conférence Reputation War à Paris en janvier 2013, j’avais sollicité sur le sujet l’avis de Tom Liacas, ancien activiste en ligne reconverti en conseiller stratégique pour les entreprises. Son analyse prospective est sans appel (1) : « Il n’est pas exclu que le rythme des crises soit de l’ordre du quotidien. Pourquoi ? Tout simplement parce que le public apprend de plus en plus et a accès à des sources d’informations démultipliées. Ce même public n’hésite donc plus à s’exprimer et à faire connaître ses mauvaises expériences à l’égard d’un produit, d’un service, d’une marque ou d’une entreprise. Souvent, il ne se contente pas seulement de dénoncer mais il entend mettre la pression sur la source de son mécontentement afin de mobiliser et d’obtenir réparation ».
La gestion de risque nécessite l’implication de la haute direction, qui doit prendre ses responsabilités en identifiant sa tolérance et son appétit pour le risque.
Si les grands groupes possèdent bien souvent une section Gestion des risques au sein de leur rapport annuel, tous n’en reconnaissent pas encore l’utilité.
« Il ne s’agit pas seulement d’une question de réglementation ! Pour être prêt lorsque le prochain risque surviendra, il faut que la haute direction soit convaincue de l’importance de la gestion de risque et l’intègre dans ses pratiques », remarque Jean-Yves Rioux, Fellow de l’Institut canadien des actuaires, directeur principal de la certification et des services-conseils chez Deloitte.
C’est pourquoi l’une des premières étapes consiste souvent à sensibiliser les membres du CA à l’aide d’une formation démystifiant le rôle et les mécanismes de la gestion de risque.
« Pour être efficace, il ne faut surtout pas que la GRE devienne la boite noire de l’entreprise que personne ne comprend ! » met en garde Hélène Baril, chef d’équipe senior en gestion des risques financiers chez Ernst & Young.
Traditionnellement, dans une situation de crise, des outils de communication sont déployés auprès de la presse : > la mise en place d’une plateforme de questions/réponses pour les porte-paroles de l’entreprise, > la diffusion d’informations clés via des communiqués de presse, > l’organisation d’interviews ou conférences avec la presse En d’autres termes, l’entreprise communique auprès des journalistes qui se feront les relais de l’information auprès d’un plus large public.
Avec le développement des réseaux sociaux, les journalistes ne sont plus seuls à relayer de l’information auprès du public. Les employés, les personnalités médiatiques ou politiques, les clients, les prescripteurs (bref, l’ensemble des parties prises de l’affaire) diffusent en leur nom des informations ou prises de position sur le sujet. En conséquence, nombre d’entreprises réalisent aujourd’hui qu’elles vont devoir utiliser les réseaux sociaux pour gérer la crise (et donc prendre directement la parole auprès de leur public). Alors avant de vous lancer, voici cinq petits conseils.
Une compagnie d’assurance couvre et tarifie la protection d’un risque en fonction des informations données par un assuré.
Ainsi un assuré répond-il aux questions que l’assureur lui pose sur son risque avant de souscrire un contrat, réponses qui vont déterminer si l’assureur accepte ou non de l’assurer ainsi que le montant de la prime. A cet effet, l’assuré a pour obligation de fournir à son assureur des informations exactes, complètes et non déformées.
C’est également le cas pour tout changement de situation qui pourrait intervenir. Il doit impérativement le déclarer à son assureur car cela peut faire évoluer ou complètement modifier le risque couvert à la base par le contrat.
En cas de réticence ou de fausse déclaration intentionnelle ayant modifié l’appréciation par l’assureur du risque, le contrat sera non seulement nul, c’est-à-dire sera réputé n’avoir jamais existé mais, de plus, en assurance non-vie, les primes resteront alors dues à titre de dommages et intérêts ! En cas d’omission ou de déclaration inexacte mais faite de bonne foi, la sanction varie selon que cette inexactitude est découverte avant ou après un sinistre. Si cette inexactitude est découverte avant un sinistre, l’assureur pourra soit résilier le contrat, soit le maintenir moyennant une augmentation de prime acceptée par l’assuré. Si elle est découverte après un sinistre, l’indemnité sera réduite proportionnellement au montant de la prime qui aurait été fixé si les risques avaient été complètement et exactement déclarés.
« Les organismes dont les conseils d’administration avaient insisté sur la mise en place d’une solide culture du management du risque sont sortis relativement indemnes de la crise – la santé du secteur des banques et de la finance en Australie et au Canada l’illustre bien. » Kevin W. Knight AM, Président du groupe de travail de l’ISO chargé d’élaborer la nouvelle norme ISO 31000, illustre en ces termes une position largement partagée par les experts du monde entier : la mise en place d’un système intégré de gestion des risques permet aux organisations de répondre efficacement à l’évolution rapide des conditions cadres et d’améliorer nettement leur résilience.
Il est inutile de rappeler quelle stratégie fut la meilleure… La mise en place d’une culture du risque au sein de l’organisation et l’entraînement de ses acteurs à la réflexion est, en situation de crise, bien plus efficace qu’une bible « COSOesque ». Ce précepte constitue le fondement de l’ISO 31000.
Qu’elle soit d’assurance ou de réassurance la captive est une société créée par un groupe industriel ou commercial auquel elle appartient et dont l’objectif n’est pas de se substituer aux assureurs traditionnels, mais de prendre sous sa garantie différents risques.
Une réduction optimale des risques et seules les couvertures strictement nécessaires sont obtenues à l’extérieur du groupe, ce qui permet une économie substantielle.
D’opérer une péréquation sur l’ensemble des polices souscrites et ainsi compenser les résultats de certaines activités déficitaires avec celles d’autres qui sont bénéficiaires.
Pour la captive de réassurance, d’accéder directement au marché des preneurs de risques. Cet accès permet une ouverture à un marché plus large avec de nouveaux fournisseurs.
Une réduction du volume des primes versées aux assureurs, le groupe transfère dans son propre bilan une partie des profits de l’assureur.
Un amortissement des secousses du marché qui peuvent entraîner des augmentations brutales des primes, non prévues.
Pour les biens professionnels, la chambre de commerce et d'industrie (CCI) du Morbihan recommande de produire « l'attestation de propriété ou le contrat de location, un extrait du registre du commerce, les bilans et comptes des dernières années, le chiffre d'affaire de l'exercice en cours et des trois précédents. »
Le montant de la franchise s'élève à 10 % du montant des dommages pour un professionnel en cas de catastrophe naturelle.
La perte d'exploitation est-elle couverte ?
« Oui. Si vous êtes assurés pour les événements climatiques, assure Yann Lanchec.On calcule cette perte par rapport à un taux de marge brute et en se basant sur les trois dernières années.
« Rien n'interdit non plus de demander des reports d'impôts et de charges sociales à l'État, souligne Bernard Le Menn.Il faut en faire la demande à la perception ou en préfecture. Demandez sans complexe. Pas la peine de vous étrangler financièrement. »
Les ressources humaines ainsi que les biens et les activités de l’entreprise évoluent au fil du temps. Certains changements affectent la nature des risques et nécessitent une adaptation des contrats d’assurance.
De la même manière qu'à la souscription il est obligatoire de répondre exactement aux questions posées par l'assureur, en cours de contrat, le responsable des assurances doit également obligatoirement déclarer les évolutions de l'entreprise qui rendent inexactes ou caduques les informations fournies au moment de la souscription du contrat d'assurance.
J’ai relu le week-end dernier, avec attention, le guide parfaitement illustré du Secrétariat Général de la Défense et de la Sécurité Nationale (SGDSN) sur la réalisation d’un plan de continuité d’activité (disponible sur son site internet en version PDF).
Le titre de son premier chapitre est intitulé «Pourquoi élaborer un plan de continuité d’activité ?».
Pour mieux comprendre l’importance de la continuité d’activité, il est parfois nécessaire de se pencher sur quelques situations rencontrées ou analysées à l’occasion d’interventions.
Les exemples, ci-dessous, illustrent l’intérêt d’anticiper des situations qui ne sont pas si imprévisibles.
Avec les derniers événements climatiques majeurs de ces 8 dernières semaines, le terme catastrophe semble être utilisé par le monde médiatique comme la sauce tomate dans les spaghettis…et il en va de même pour le mot « crise ». Aussi, revenons quelques instants sur l’échelle de gravité des dommages définie en mai 1999 par la Mission d’Inspection Spécialisée de l’Environnement qui définit précisément ces événements naturels.
Les dommages matériels sont les dommages qui peuvent être couverts par une garantie d’assurance (tempête, ouragan, cyclone, grêle, poids de la neige, catastrophe naturelle), mais aussi les dommages aux biens publics, aux infrastructures, aux réseaux, à l’environnement qui font rarement l’objet de tels contrats.
To get content containing either thought or leadership enter:
To get content containing both thought and leadership enter:
To get content containing the expression thought leadership enter:
You can enter several keywords and you can refine them whenever you want. Our suggestion engine uses more signals but entering a few keywords here will rapidly give you great content to curate.


 Your new post is loading...











1. Agir vite et bien
En gestion de crise, il faut toujours avoir à l’esprit que « La première impression est toujours la bonne, surtout quand elle est mauvaise ».
La quasi-instantanéité de l’information grâce aux nouvelles technologies et aux médias sociaux fait désormais que les premières heures qui suivent l’apparition d’une crise sont un moment crucial pour la formation de l’opinion publique.
Si l’entreprise reste silencieuse, si elle communique mal ou trop tard, l’opinion négative des publics internes et externes sera difficile à corriger.
Pour faire face à la crise il faut donc être prêt et réagir vite, ce qui nécessite :
...