Your new post is loading...

|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:10 PM
|
Tous ceux qui craignent une « coagulation » à venir des mouvements sociaux se trompent. La coagulation est déjà faite et se constatera bel et bien ce jeudi, avec les grèves et les manifestations auxquelles appellent les syndicats. Agents de la SNCF, fonctionnaires, contrôleurs aériens, enseignants, personnels de santé, étudiants : c'est un ensemble large et hétéroclite qui battra le pavé, avec des convergences qui laissent rêveur. Des cheminots et fonctionnaires qui bénéficient d'un emploi à vie vont côtoyer des étudiants qui n'en ont pas du tout parce que l'actuel tri par l'échec à l'université les envoie par dizaines de milliers au chômage.
Dysfonctionnements
Le paradoxe est qu'il y a bien un point commun entre la plupart de ceux qui se mobiliseront. Ils appartiennent à des entreprises et des services publics qui dysfonctionnent. Tous les clients de la SNCF -qui vont être pénalisés pendant trois mois par les grèves sans y être pour rien- souffrent des retards de trains et le système ferroviaire coûte très cher à la collectivité sans donner satisfaction à ses clients ; les urgences hospitalières sont encombrées ; les résultats du système éducatif ne sont pas à la hauteur ; les fonctionnaires sont malheureux parce qu'ils ne se sentent ni reconnus ni dans un environnement qui reconnaît leurs talents. Bref, le service rendu n'est pas à la hauteur de l'argent public qui est investi.
Manque de courage
Les fonctionnaires et assimilés ont raison sur un point. Ils ne sont pas les premiers responsables ce qui leur arrive. C'est souvent l'absence de choix des politiques qui est en cause dans les mauvais résultats des services publics : trains du quotidien délaissés pour gagner dix minutes en TGV ; sureffectifs maintenus dans des administrations de « papiers » qui interdisent d'embaucher dans le régalien et la santé ou d'augmenter les bas salaires (professeurs des écoles) etc. En revanche, la responsabilité syndicale, quand elle cogère le manque de courage et bloque toute réforme apparaît immense quand l'Etat est à sec, n'a plus d'argent.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:09 PM
|
La Commission européenne, soutenue par Paris et Berlin, veut taxer le chiffre d'affaires des géants du numérique. Un impôt temporaire visant à accélérer les travaux pour lutter contre l'évasion fiscale de ces multinationales. Et avoir voix au chapitre face aux Etats-Unis.
Donald Trump n'en fait pas mystère : sa décision de taxer l'acier importé aux Etats-Unis ne vise pas seulement à protéger l'industrie sidérurgique, il s'agit de faire pression à l'heure où le président américain entend renégocier une série d'accords commerciaux. Au premier rang desquels l'Alena avec le Mexique et le Canada. Dans sa logique de passer des « deals », Trump a besoin d'une monnaie d'échange.
La créativité fiscale française
Le projet européen de taxation du chiffre d'affaires des géants du numérique suit un peu la même logique. Face aux Gafa, l'Europe est aujourd'hui démunie. La France a compris qu'une action au niveau national était vaine quand le redressement fiscal de Google a été annulé par la justice l'été dernier. Et au niveau européen, les travaux d'harmonisation de l'impôt sur les bénéfices traînent en longueur.
Paris, dont l'expertise est reconnue en matière de créativité fiscale, a dès lors proposé de taxer le chiffre d'affaires des Gafa. La Commission européenne a d'abord renâclé, jugeant le projet trop frustre, quand des réflexions plus ambitieuses sont engagées pour définir la notion « d'établissement numérique stable » (pour mieux les taxer). Bruxelles a finalement repris - et amélioré - la proposition française , poussée par l'Allemagne, l'Espagne ou encore l'Italie, parce que les solutions à l'étude au niveau mondial pour taxer les bénéfices des Gafa nécessiteront encore des années de travaux - l'OCDE a convenu, vendredi, que de forts désaccords persistent.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:08 PM
|
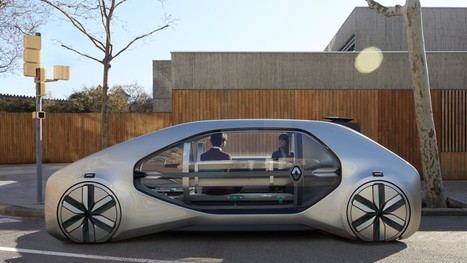
Le constructeur tricolore a présenté ce mardi à Genève un concept car de taxi autonome. Il compte lancer une offre commerciale dans ce domaine en 2022.
Renault ne veut pas être en reste dans la course aux robots-taxis . Le constructeur tricolore a présenté ce mardi à Genève « un modèle de ce que pourrait être ce type de véhicule, destiné à la mobilité partagée, dans quelques années », selon les termes de Christian Ledoux, chargé de la mobilité au sein de l'alliance Renault-Nissan-Mitsubishi. Inspiré du film « Lost in Translation » de Sofia Coppola, le concept car EZ-GO se veut ouvert sur la ville, avec ses grandes baies vitrées et ses banquettes ajourées.
L'engin a, grosso modo, les dimensions d'une berline -mais sans volant ni pédales, comme il se doit pour un véhicule autonome. « Nous avons aussi imaginé une grande ouverture par l'avant, avec le toit qui se dégage, de sorte à pouvoir y entrer en marchant et à choisir sa place sur une banquette en U, sans avoir à se contorsionner », explique Stéphane Janin, directeur des concept cars du groupe.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:08 PM
|
Le groupe de tech avait mis 151 millions de dollars pour reprendre le guide bordeaux en 2011, afin de doper ses recommandations.
Le célèbre guide bordeaux que tous les New-Yorkais connaissent va de nouveau changer de main. Google, qui l'avait acquis en 2011 pour étoffer les recommandations liées à son service de cartographie, vient de le céder au site The Infatuation , une start-up qui a émergé via les réseaux sociaux.
Google avait investi 151 millions de dollars il y a sept ans pour reprendre le guide à ses fondateurs Tim et Nina Zagat, qui l'avaient créé en 1979 en demandant à leurs amis leurs bonnes adresses. Tim Zagat en est toujours le directeur général.
Après l'avoir racheté, Google avait incorporé les avis du guide à sa division Google Maps afin de pouvoir concurrencer les sites de bonnes adresses, comme Yelp qui domine aux Etats-Unis. Mais Google a progressivement développé son propre système de recommandations.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:05 PM
|
Snap's IPO still reigns as the top exit for LA tech startups, as Ring adds to the list of $1B+ exits from the LA metro area.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 4:50 PM
|
Notre identité est en jeu
« Big brother is watching you », avait imaginé George Orwell il y a soixante-dix ans. Aujourd'hui, Big Brother ne se contente pas de vous regarder. Il influe sur vos achats et vos votes. Il échappe à la loi (fiscale, par exemple). Demain, il pourrait choisir de vous tuer (en jugeant par exemple qu'il vaut mieux que ce soit votre voiture qui aille dans le ravin plutôt que le car scolaire en face, ou que vous n'avez plus l'âge de recevoir des soins médicaux coûteux). Au forum de Davos, où l'on se passionne depuis longtemps pour les technologies de l'information, l'industrie du numérique était comparée cette année à celle du... tabac.
Le ressentiment est d'autant plus fort que les techniques numériques couvrent un champ très vaste. Ce sont des « general purpose technologies », qui ont un impact sur l'ensemble de la société, du plus intime au plus global. Nos données personnelles sont manipulées pour nous convaincre d'acheter, voire de voter. C'est notre identité qui est en jeu. Des algorithmes font des choix tellement opaques qu'ils éveillent fatalement des soupçons de discrimination. C'est la justice qui est menacée. La concurrence est bousculée par l'émergence de nouveaux acteurs. Les uns profitent de la loi de Metcalfe (l'utilité d'un réseau est proportionnelle au carré du nombre d'utilisateurs) pour aller vers des monopoles. Les autres n'ont pas les mêmes règles à respecter, en matière, par exemple, de droit du travail ou de cotisations sociales. C'est l'équité qui est en cause. Les géants numériques ont conçu leur architecture afin de minimiser légalement leurs impôts. C'est l'Etat qui est fragilisé. L'automatisation va s'étendre en faisant disparaître des dizaines de millions d'emplois . C'est le contrat social qui risque d'être emporté.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 4:35 PM
|
Clothing retailers are having to invest in memorable product demonstrations and store-specific content to attract customers in their twenties and early thirties, whose increasing use of online players such as Amazon (AMZN.O) has ravaged bricks-and-mortar retail chains in recent years.
Zara’s latest technological push shows models wearing selected looks from its ranges when a mobile phone is held up to a sensor within the store or designated shop windows, with customers able to click through to buy the clothes.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 2:53 PM
|
Quatre jours après le début de l'affaire Cambridge Analytica, Facebook voit les nuages s'amonceler. Sanctionné en Bourse et visé par des enquêtes des deux côtés de l'Atlantique, le réseau social doit maintenant affronter un mouvement de plus en plus large appelant ses utilisateurs à le quitter.
Le mot d'ordre a démarré dès le 10 mars sur Twitter, le rival de Facebook, avec le mot-clé (hashtag) #DeleteFacebook (« Supprime Facebook »). En cause : l'utilisation jugée abusive des données personnelles des internautes par Facebook.
Le mouvement s'est accéléré mardi avec l'intervention de Brian Acton dans le débat. Le co-fondateur de WhatsApp, la messagerie rachetée par Facebook en 2014, a publiquement soutenu le mouvement par un tweet.
Un malaise de plus en plus profond
Ce message a suscité l'interrogation de nombreux médias, alors que Brian Acton doit sa fortune à la vente pour 16 milliards de dollars de l'entreprise qu'il a co-créée avec Jan Koum. En réalité, l'Américain n'a plus aucune contrainte vis-à-vis de Facebook, qu'il a quitté au début de l'année pour diriger la Signal Foundation, une fondation engagée auprès de la messagerie Signal, concurrente de WhatsApp.
Ce tweet est un nouvel exemple du malaise suscité par l'entreprise auprès de ses anciens salariés. Comme le rappelle The Verge, plusieurs cadres ayant récemment quitté Facebook ont exprimé leurs regrets en 2017 d'avoir créé un réseau social « qui détruit la société ». L'ancien analyste du renseignement américain Edward Snowden a également affirmé lundi que Facebook était une entreprise de surveillance « déguisée en réseau social ».
Des données personnelles collectées à outrance
En creux, l'affaire Cambridge Analytica vient rappeler à quel point Facebook est dépendant des données que lui cèdent ses utilisateurs, sans pour autant assurer un véritable suivi. De fait, l'entreprise de données britannique est soupçonnée d'avoir utilisé une application du réseau social pour avoir accès à 50 millions de profils d'utilisateurs.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 11:06 AM
|
We need to talk about European privacy law. Wait, no, come back! Don’t close your email! It's important: This May, the General Data Protection Regulation (GDPR) will force companies that do business in the EU to ensure users know, understand, can access, and consent to the data collected about them—no fine print, no hidden checkboxes. And because Facebook, Google, and others aren’t going to create separate systems for their EU and non-EU user bases, Stateside users are going to get a lot more privacy options too.
The specter of GDPR is already changing how brazen tech giants are about hoovering up your data from every corner of the web. Google has stopped mining your Gmail to personalize ads and made its privacy dashboard more user-friendly. Facebook announced a privacy dashboard of its own (though it has yet to deliver). But that isn’t enough. This is the time to renegotiate your relationships with your data and with tech companies by learning why you’re seeing a particular ad, and who gets to see your name, your IP address, the location of your home. “The past year has shown how the same personal data has been weaponized to suppress minority voters, radicalize young white men, exploit political beliefs to sow division, and possibly swing elections,” writes senior business reporter Nitasha Tiku. “The need for transparency and accountability is more vital than ever.”
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 11:00 AM
|
A separate survey of US internet users by Zebra Technologies discovered that the younger the consumer, the more likely they are to be receptive to sales associates using tech for assistance. Indeed, 58% of respondents ages 20 to 36 thought this would make for a better in-store experience, while only 36% of those ages 53 to 71 agreed.
Even so, 20- to 36-year-olds were also more likely to think they could find information on their smartphones faster than sales associates (64%). This age group also felt they were better connected to consumer information than store associates (53%), and said that finding information using a store app would be easier than talking to an employee (55%).
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 10:57 AM
|
Le projet de loi initié par le président Xi Jiping, tout juste réélu, vise à attribuer une note sociale à l’ensemble de ses citoyens, basé sur la doctrine du « jadis indigne de confiance, toujours limité ». Une théorie inscrite noir sur blanc dans la notice du dispositif imaginé par le gouvernement Chinois. Ainsi, les citoyens dont la note sociale est mauvaise ne pourront pas bénéficier de certains services, comme l’accès au train et aux avions notamment. Mais l’impact est plus large encore. Placer ses enfants dans une école réputée, demander un crédit ou accéder aux services de l’Etat… A terme le dispositif pourrait avoir un impact plus important sur la légitimité des citoyens à accéder à un service. La note est calculée sur la base des informations administratives relatives au citoyen et prend en compte les infractions mineures qu’il a commises.
Un scénario cauchemardesque bien réel
Derrière cette volonté de récompenser les comportements positifs et de sanctionner les mauvais, le système de crédit social inquiète les associations de défense des droits de l’Homme qui y voient un outil de contrôle des populations. « Ceux qui ont de faibles scores seront confrontés à des obstacles dans tout, de l’obtention d’emplois à placer leurs enfants dans les écoles désirées. Nous ne savons pas exactement qui va gérer le système, comment nous pourrons contester les scores, ou même si le système est légal », dénonçait Maya Wang, chercheuse à l’ONG Human Rights Watch en décembre dernier. Le système de crédit social chinois devrait être définitivement instauré en 2020. Et s’il vient tout juste d’être rendu public, il aurait été utilisé depuis des années par le gouvernement pour interdire à différents citoyens de prendre l’avion. Toujours selon Reuters, la Cour populaire suprême du pays avait déclaré début 2017 en conférence de presse que plus de 6 millions de Chinois avait déjà été interdits de vols grâce au dispositif.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 10:34 AM
|
La chute des cours du bitcoin s'est répercutée sur les entreprises qui misaient, parfois par opportunisme, sur la « blockchain ».
Les cuisiniers et cuisinières connaissent bien ce moment pénible lorsque le soufflé, à peine sorti du four, retombe au fond du plat. C'est un peu la mésaventure que viennent de connaître les actionnaires qui s'étaient précipités sur les valeurs dites « bitcoin », notamment celles qui avaient changé de nom ou d'objet pour profiter de l'envolée des cours des cryptomonnaies. La bulle a fini par éclater. Ces titres ont effacé une bonne partie des gains enregistrés après leur « coming out » dans le monde de la « blockchain ».
Ainsi, Riot Blockchain a perdu 78 % de sa valeur depuis son pic de décembre. Pour Long Blockchain, la chute atteint 59 %, 63 % pour Bitcoin Investment Trust ou encore 47 % pour Overstock.com. Enfin, Eastman Kodak, dont le cours avait été multiplié par 3,7 après l'annonce du lancement du KodakCoin, a rechuté de 53 %.
Ces titres ont logiquement souffert de la forte baisse des monnaies virtuelles , à l'image du bitcoin (-54 % depuis le 18 décembre). Mais ce n'est pas la seule explication. Pour certaines, le malaise semble plus profond, révélateur d'un doute sur l'avenir même de ces entreprises.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 10:32 AM
|
Avec une valorisation de 768 milliards de dollars, le géant du e-commerce devient la deuxième capitalisation boursière au monde, derrière Apple.
Dans la bataille entre géants technologiques juchés au sommet des valeurs boursières, Amazon a pris l'ascendant sur son rival Alphabet. Le géant de la distribution en ligne a dépassé la maison-mère de Google à Wall Street, devenant ainsi la deuxième capitalisation mondiale.
La valeur boursière de la société a augmenté de 2,7 % mardi, pour s'élever à 768 milliards de dollars, quand Alphabet perdait 0,4 %, pour retomber à 762,5 milliards de dollars. Au cours des douze derniers mois, le titre Amazon a bondi de 85 %, dont 35 % depuis le 1er janvier 2018.
Apple reste évidemment leader dans le match des titans avec une capitalisation boursière évaluée à 889 milliards de dollars.
|
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:09 PM
|
Le gouvernement veut légiférer dans la loi Pacte sur les levées de fonds en cryptomonnaies. Le cadre réglementaire sera celui proposé par l'AMF, soit un régime d'autorisation optionnelle avec délivrance ou non d'un visa.
Partout dans le monde, les gendarmes des marchés financiers ont déclaré la guerre aux ICO. Les « Initial Coin Offerings » sont ces nouveaux modes de financement qui font appel au public, très souvent en cryptomonnaie, à travers la « blockchain ». La France, elle, veut se distinguer. Pragmatique et soucieuse d'accompagner l'innovation technologique, l'AMF (l'Autorité des marchés financiers) a travaillé à la mise en place d'un cadre souple et adapté aux ICO . Ce dernier est très éloigné du cadre contraignant des introductions en Bourse que d'autres régulateurs, comme la SEC (Securities Exchange Commission) aux Etats-Unis, veulent appliquer.
Un projet novateur
Bercy étudie de très près ce projet novateur. Le gouvernement, qui veut être précurseur sur ce point, prévoit, selon nos informations, de légiférer rapidement sur les ICO. La loi Pacte, discutée au conseil des ministres mi-avril, sera sans doute le véhicule privilégié pour accueillir cette nouvelle réglementation, avant toute modification du code monétaire et financier. « Les propositions de l'AMF constituent une base très solide, mais nous devons encore consulter les parties prenantes, comme les associations », indique une source proche du ministère.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:09 PM
|
Nous sommes en 2050. L'argent liquide a disparu, les gens paient désormais leurs achats en magasin avec leur smartphone. Et comme dans beaucoup d'autres domaines, Apple et Google ont raflé la mise. Certains ont même choisi d'implanter sous leur peau une petite puce de Microsoft, qui fait office de portefeuille électronique. Pour les achats en ligne, impossible d'échapper à Amazon et Alibaba tant les facilités de paiement sont attractives. Quant à l'assurance, on l'achète chez Facebook. Il suffit d'écrire sur son « mur » qu'on se sent mal pour se voir proposer une excellente couverture santé !
Tout cela n'est encore que de la fiction évidemment. Mais les fameux « Gafa » et leurs homologues chinois cachent de moins en moins leur jeu. L'usage d'Apple Pay est en train de se diffuser partout dans le monde. Amazon planche sur l'ouverture de comptes bancaires. La filiale financière d'Alibaba pèse déjà plus de 100 milliards de dollars.
Lentement mais sûrement, les géants du numérique sont en train d'imposer leur empreinte sur le monde bancaire. Ils n'ont pas attaqué la forteresse de front. Mais, comme dans une stratégie de jeu de go, ils posent leurs pions pour encercler leur adversaire. Dans les services de paiement, dans les prêts, dans les « wallets », dans les offres d'épargne simple, dans les transferts d'argent... Et sans doute demain dans l'ensemble des services financiers, du petit compte courant au gros crédit immobilier.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:08 PM
|
Le « Wall Street Journal » n'évoque que de simples pourparlers. Mais quand le grand journal américain évoque un possible partenariat entre Amazon et JP Morgan , ce sont toutes les banques de la planète qui s'inquiètent. Les Gafa (Google, Amazon, Facebook, Apple) se tiennent depuis des années à la lisière des services financiers. Le groupe de Jeff Bezos, qui propose déjà des crédits aux PME, va-t-il aller plus loin et montrer la voie aux autres géants de la tech ? Seule certitude, certaines des frontières entre banques et réseaux sociaux commencent à se brouiller.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 5:08 PM
|
Le géant du commerce en ligne a approché plusieurs banques pour pouvoir offrir un compte courant à ses clients. Objectif : faire baisser les commissions payées sur les transactions.
Les grandes banques américaines guettaient avec appréhension le moment où Amazon viendrait chasser sur leurs terres. Elles sont désormais fixées : selon le « Wall Street Journal » , le géant de Seattle, qui pèse deux fois plus en Bourse que la plus grosse banque américaine, envisage depuis l'automne dernier de se lancer dans les services bancaires.
Le groupe aurait en effet approché il y a quelques mois plusieurs grands établissements bancaires, dont JP Morgan et Capital One, pour proposer à ses clients un produit de type compte courant. Amazon n'envisage pas de devenir une banque - la réglementation post-crise rend une telle transformation quasiment impossible -, mais veut plutôt nouer des partenariats avec des établissements existants. En revanche, son idée sous-jacente est bien de réduire les commissions prélevées par les grandes banques à chaque fois qu'un de ses clients achète sur son site en payant avec une carte de crédit.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 4:51 PM
|
Le « Colissimo Pass » sera lancé au prix découverte de 9 euros par an pour les clients. Le défi de l'entreprise publique est d'inclure dans son offre un maximum de sites.
Les accros au commerce en ligne vont pouvoir se réjouir : La Poste leur proposera dans les mois à venir un abonnement illimité pour la livraison de colis. Expérimentée dans la discrétion durant quelques mois, cette formule, baptisée « Colissimo Pass », est en phase de rodage. Elle est proposée depuis quelques semaines sur le site en ligne du groupe au « prix découverte » de 9 euros par an (au lieu de 39 euros). Une campagne de lancement en bonne et due forme devrait suivre dans les semaines à venir.
Le passe inclut, pour tous les achats réalisés sur les sites partenaires, la gratuité de toutes les livraisons effectuées en Colissimo (sans minimum de prix), ainsi que la gratuité des retours. La Poste annonce également fournir à ses abonnés un service client « premium », accessible 7 jours sur 7, de 8 heures à 22 heures.
|
|
Scooped by
Georges-Edouard DIAS
March 26, 2018 4:44 PM
|
Facebook’s chief executive, Mark Zuckerberg, on Wednesday publicly addressed for the first time the misuse of data belonging to 50 million users of the social network and described the steps the company would take to safeguard the information of its more than two billion monthly users.
Although his statement addressing a chorus of criticism fell short of a full-throated apology, Mr. Zuckerberg said that Facebook would contact users whose data had been harvested through a personality quiz app and passed along to the political data firm Cambridge Analytica.
“We have a responsibility to protect your data,” Mr. Zuckerberg said Wednesday in a Facebook post, “and if we can’t then we don’t deserve to serve you.”
Mr. Zuckerberg, 33, was trying to quell the crisis over the disclosure last weekend that Cambridge Analytica had used data that had been improperly obtained from Facebook as the firm worked on behalf of Donald J. Trump’s presidential campaign.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 4:44 PM
|
In 2015 Ant Financial was one of eight tech companies granted approval from the People’s Bank of China to develop their own private credit scoring platforms. Zhima Credit appeared in the Alipay app shortly after that. The service tracks your behavior on the app to arrive at a score between 350 and 950, and offers perks and rewards to those with good scores. Zhima Credit’s algorithm considers not only whether you repay your bills but also what you buy, what degrees you hold, and the scores of your friends. Like Fair and Isaac decades earlier, Ant Financial executives talked publicly about how a data-driven approach would open up the financial system to people who had been locked out, like students and rural Chinese. For the more than 200 million Alipay users who have opted in to Zhima Credit, the sell is clear: Your data will magically open doors for you.
Participating in Zhima Credit is voluntary, and it’s unclear whether or how signing up for it could affect an individual’s rating in the government system. Ant Financial declined to let me interview anyone from the company, but did provide a statement from Hu Tao, the general manager of Zhima Credit. “Zhima Credit is dedicated to creating trust in a commercial setting and independent of any government-initiated social credit system,” the statement reads. “Zhima Credit does not share user scores or underlying data with any third party including the government without the user’s prior consent.”
The service "will ensure that the bad people in society don't have a place to go."
Ant Financial did state, however, in a 2015 press release that the company plans “to help build a social integrity system.” And the company has already cooperated with the Chinese government in one important way: It has integrated a blacklist of more than 6 million people who have defaulted on court fines into Zhima Credit’s database. According to Xinhua, the state news agency, this union of big tech and big government has helped courts punish more than 1.21 million defaulters, who opened their Zhima Credit one day to find their scores plunging.
The State Council has signaled that under the national social credit system people will be penalized for the crime of spreading online rumors, among other offenses, and that those deemed “seriously untrustworthy” can expect to receive substandard services. Ant Financial appears to be aiming for a society divided along moral lines as well. As Lucy Peng, the company’s chief executive, was quoted as saying in Ant Financial, Zhima Credit “will ensure that the bad people in society don’t have a place to go, while good people can move freely and without obstruction.”
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 2:49 PM
|
Le fail de Google Flu
Mais cela ne fonctionne pas tout le temps. Célèbre contre-exemple, Google Flu®. Souvenez-vous de ce service lancé par Google en 2008 et qui visait à prédire les épidémies de grippe. Le principe était que lorsque l’on tapait des termes tels que « grippe » ou « toux » sur le moteur de recherche, celui-ci analysait ces requêtes et fournissait une prévision localisée des pics de grippe avant les autorités sanitaires de chaque pays. Problème, ces analyses étaient parfois 50% supérieures à la réalité. Le service est fermé depuis 2015. On ne peut pas gagner à tous les coups.
Les données dans le Tourisme
Et dans le Tourisme me direz-vous ? Le Tourisme est, dans son ensemble, un formidable générateur de données. Et des startups se créent régulièrement en basant leur proposition de valeur sur ces données.
L’une des plus connues au niveau mondial est Skyscanner. Le comparateur de vols propose une fonction qui permet de savoir pour une destination le meilleur moment pour partir en fonction du prix mais surtout le meilleur moment pour réserver en fonction du yield des compagnies sur les années précédentes.
Autre exemple plus récent, Google vient d’annoncer que son application Google Trips allait prédire à l’avance les retards potentiels des vols. Il s’agit ici d’une analyse des retards de chaque vol et de la récurrence de ceux-ci.
On voit dans ces deux exemples que les données utilisées sont très généralistes et appartiennent finalement au domaine public, mais qu’elles permettent d’apporter une vraie valeur aux voyageurs.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 11:01 AM
|
For the most part, the study found that consumers shop for a variety of grocery-related items in-store. For example, roughly 96% of US internet users said they primarily shop for food and beverages at physical locations. And the same goes for products like household cleaning supplies, paper and plastic products, and personal care and hygiene products.
In fact, across the various categories mentioned, in-store shopping was still preferred for most.
But there are certain categories—like clothing, footwear and personal accessories, as well as consumer electronics—where more consumers tend to shop digitally. Some 43.0% of respondents said they predominantly buy consumer electronics online, and that number isn't too far off from those who shop the same category in-store (49.6%). Similarly, 41.2% of US internet users favor digital shopping for clothing, while 58.1% prefer brick-and-mortar locations.
But these findings aren't too surprising. Consumers are likely more comfortable shopping for clothes and consumer electronics online compared with food/beverages for a number of reasons, primarily because they can scour the web to find the best price. For simple things like buying chicken or avocados, that amount of research isn't necessary.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 10:59 AM
|
You shouldn’t have to do this. You shouldn’t have to wade through complicated privacy settings in order to ensure that the companies with which you’ve entrusted your personal information are making reasonable, legal efforts to protect it. But Facebook has allowed third parties to violate user privacy on an unprecedented scale, and, while legislators and regulators scramble to understand the implications and put limits in place, users are left with the responsibility to make sure their profiles are properly configured.
Over the weekend, it became clear that Cambridge Analytica, a data analytics company, got access to more than 50 million Facebook users’ data in 2014. The data was overwhelmingly collected, shared, and stored without user consent. The scale of this violation of user privacy reflects how Facebook’s terms of service and API were structured at the time. Make no mistake: this was not a data breach. This was exactly how Facebook’s infrastructure was designed to work.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 10:35 AM
|
Le patron de Facebook serait-il trop généreux ? Voilà peu, on le mit sur un piédestal tant le monde admira que, à l'occasion de la naissance de sa première fille, il annonce son désir de consacrer 99 % de sa fortune à une fondation caritative. Personne n'avait compris que Mark Zuckerberg laisserait aussi très facilement puiser dans ce qui ne lui appartenait pas, en l'occurrence vos données « personnelles », celles dont vous pensiez par définition qu'elles étaient attachées à votre personne. Le monde virtuel n'a pas que des vertus y compris quand ses voitures autonomes renversent très concrètement des piétons. La fille aînée de Mark se prénomme Maxima. Son impôt est minimal et son erreur maximale, un peu comme celles que fait Anne Hidalgo chaque matin quand elle se lève. Voilà que la maire de Paris et des Parisiens se met à « réfléchir » à la gratuité des transports en commun. Nous réfléchissons personnellement à celle des boulangeries. Du pain, il en reste un peu à Mark pour se sustenter. Jamais son action n'avait autant chuté depuis 2014, le scandale du Cambridge Analytica vient de lui faire perdre 5 milliards de dollars. Il lui reste donc 65 milliards de sa fortune aussi personnelle que vos données ne le sont pas et la valeur de son entreprise dépasse toujours les 500 milliards, soit plus que le PNB de la Suède. Sachant que les allumettes suédoises brûlent aussi vite que les réputations, il n'est pas certain que le mouvement qui récemment imaginait de porter Mark à la Maison Blanche ait un lendemain. Ses deux milliards d'amis ne le resteront pas forcément, ils ne se transformeront pas non plus en électeurs. Sa deuxième fille s'appelle August, lui-même a un peu perdu de sa superbe.
|
|
Scooped by
Georges-Edouard DIAS
March 21, 2018 10:32 AM
|
Suite aux affaires sur la Russie et sur Cambridge Analytica, de fortes dissensions agitent le sommet de la société américaine. Un test pour son patron Mark Zuckerberg.
Les heures qui viennent s'annoncent agitées du côté de Menlo Park. Selon plusieurs informations de la presse américaine, les récentes tensions autour de sa plate-forme ont plongé Facebook dans une sévère crise de gouvernance. Le « New York Times » affirmait même ce lundi que le directeur de la sécurité des informations, Alex Stamos, avait démissionné, après avoir affronté d'autres cadres sur la stratégie de la société. Il a démenti mais, selon le quotidien, il pourrait finalement faire ses valises cet été, Facebook l'ayant convaincu de rester, le temps d'assurer la transition avec son successeur.
Alex Stamos se serait accroché avec d'autres dirigeants, dont la directrice des opérations Sheryl Sandberg, sur la voie à suivre après la mise en cause de Facebook sur le rôle de la Russie dans l'élection présidentielle américaine, avant d'être mis peu à peu à l'écart. Ce cadre, arrivé de Yahoo il y a près de trois ans , défendait une ligne plus pro-active dans la régulation de la plate-forme. Selon lui, il est nécessaire pour Facebook d'être plus transparent. Sur l'affaire Cambridge Analytica, il avait même incité sa société à prendre la parole, ce week-end, avant d'effacer ses tweets.
Dès les premières révélations des actions russes sur la plate-forme, il avait créé un groupe de travail sur le sujet, puis avait plaidé en interne pour une communication transparente. Là où Mark Zuckerberg avait, dans un premier temps, nié l'impact des « fake news » diffusées sur Facebook, Stamos avait insisté pour citer explicitement la Russie. Au fur et à mesure des investigations, la société avait dû se ranger à sa stratégie et reconnaître l'ampleur des fraudes - notamment l' achat de publicités par de faux comptes , depuis la Russie, tentant d'influencer les utilisateurs de Facebook sur des sujets de société et de discréditer Hillary Clinton.
|