Soutenue, voire parfois encouragée par les entreprises, l'usage de l'IA générative se banalise chez les cadres, révèle une étude de l'Apec.


|
Scooped by
Christophe Dané
onto Digital Marketing & IA Marketing June 23, 2025 2:31 AM
|
 Scoop.it!
Soutenue, voire parfois encouragée par les entreprises, l'usage de l'IA générative se banalise chez les cadres, révèle une étude de l'Apec.

 Your new post is loading...
Scoop.it!

From
mbamci

Embarquez à bord de LET'S GO DIGITAL avec Louis Duroulle et Christophe Dané pour un live spécial Content Marketing. Content marketing, inbound marketing, brand content... la stratégie de contenu a-t-elle encore de l'avenir en 2025 ?
Scoop.it!

From
digiday
Le 2 septembre, la juge fédérale Leonie Brinkema a rejeté la demande du Department of Justice visant à imposer à Google la vente de son exchange AdX et d’autres actifs adtech. Le tribunal avait pourtant déjà conclu que Google avait illégalement monopolisé des marchés clés de l’ad server éditeur et de l’ad exchange. La sanction reposera plutôt sur des remèdes comportementaux : davantage d’interopérabilité, limitation possible de l’auto-préférence et partage de certaines données avec des acteurs concurrents. Les détails complets restent temporairement sous scellés. Pour l’écosystème programmatique, cela signifie que Google restera intégré verticalement, mais potentiellement sous des contraintes opérationnelles plus fortes. Faits et chiffres clés : décision rendue le 2 septembre 2026 ; pas de cession forcée d’AdX ; la cour accepte « la plupart » des remèdes comportementaux proposés ; Google indique que son infrastructure traite jusqu’à 55 millions de requêtes publicitaires par seconde. Pourquoi c’est important : l’équilibre concurrentiel du programmatique dépendra désormais davantage de règles d’accès, de données et d’interopérabilité que d’un démantèlement. Acteurs concernés : Google, publishers, SSP, DSP, ad servers, The Trade Desk, Magnite et agences. Impact à 6 mois : analyse précise des obligations techniques dès publication de l’ordonnance complète. Impact à 12 mois : possibilité de nouveaux workflows permettant aux éditeurs d’utiliser plus facilement des enchères ou technologies concurrentes. Titre de la source : Why Google’s ad business escaped a breakup
Scoop.it!
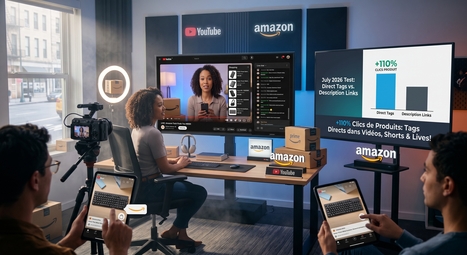
YouTube ajoute Amazon à son programme Shopping Affiliate. Les créateurs américains éligibles peuvent désormais sélectionner des produits Amazon et les taguer directement dans une vidéo longue, un Short ou un livestream. L’utilisateur découvre ainsi le produit au sein du contenu, puis est dirigé vers Amazon pour l’achat, tandis que le créateur reçoit une commission. YouTube affirme que, lors d’une expérimentation menée en juillet 2026, les vidéos utilisant uniquement les tags YouTube Shopping ont généré plus de deux fois plus de clics produits que celles utilisant uniquement des liens en description. Cette évolution rapproche très fortement creator marketing, affiliation, search produit et commerce media. Faits et chiffres clés : YouTube annonce plus d’un million de créateurs inscrits à YouTube Shopping ; test de juillet : plus de 110 % de clics produit supplémentaires avec les tags ; formats couverts : long-form, Shorts et live.
Scoop.it!

From
fr
Le 11 juin 2026, l'IIM Digital School a réuni au campus de l'arche, étudiants, praticiens, dirigeants et créatifs autour d'une question simple et redoutable : maintenant que l'IA fait gagner du temps, comment éviter qu'elle ne détruise de la valeur ? Récit d'une journée. Il y a un moment, dans la ma
Scoop.it!

From
lareclame
Comme chaque année, la FrenchCrew Southby s’est rendue à Austin, Texas, pour capter au cours de quelques jours de festival les signaux faibles, les tendances et technologies émergentes qui vont marquer les prochaines années, les prochains mois. Mais cette année, les membres de la FrenchCrew, Marion Breuleux, Arnaud Winther, Nicolas Diacono sur place et Emmanuel
Christophe Dané's insight:
Fallait pas la rater !
Scoop.it!
|
|
|
Scooped by
Christophe Dané
January 25, 3:12 AM
|
Scoop.it!

|
|
Scooped by
Christophe Dané
January 16, 4:17 AM
|
Scoop.it!

2023 a été l’année de naissance des chabots, 2024, celle de leur consécration. De même, 2025 a été l’année de naissance des agents intelligents, et 2026 sera également l’année de leur consécration, car elle va aller de paire avec l’avènement de la super-intelligence. Cette montée en puissance se traduira par des changements majeurs dans notre … Lire la suite Web agentique : la révolution qui ne vous attendra pas →
|
|
Scooped by
Christophe Dané
November 18, 2025 12:02 PM
|
Scoop.it!

Aux côtés de son nouveau modèle d'IA opérable dans tous les environnements, Google enrichit son application de capacités agentiques et multiplie les outils à destination des professionnels et du grand public.
|
|
Scooped by
Christophe Dané
July 9, 2025 5:14 AM
|
Scoop.it!

OpenAI, Anthropic et désormais Google proposent des agents de code semi-automatisés à la pointe de la technologie avec des différences notables.
|
|
Scooped by
Christophe Dané
June 23, 2025 2:31 AM
|
Scoop.it!
Soutenue, voire parfois encouragée par les entreprises, l'usage de l'IA générative se banalise chez les cadres, révèle une étude de l'Apec.
|
|
Scooped by
Christophe Dané
June 17, 2025 5:42 AM
|
Scoop.it!
Talk #MarketingDigital du 16 juin 2025 animé par Louis DUROULLE, le directeur pédagogique du MBA MCI - MBA Marketing, Communication & Innovation de De Vinci Executive Education,
avec Christophe DANÉ
Responsable de l'axe Communication et Marketing Digital de l'IIM Digital School (Pôle Léonard de Vinci)
https://www.linkedin.com/in/christophedane
Pour approfondir les sujets évoqués dans le webinaire :
➡️ Consulter la fiche métier "Chef de projet digital" de l'APEC :
https://www.apec.fr/tous-nos-metiers/commercial-marketing/chef-de-projet-digital.html
➡️ Lire la présentation du Growth Hacking sur LITTLE BIG THINGS par Andréa Bensaid :
https://littlebigthings.fr/growth-hacking
➡️ Consulter la fiche pratique "Data Marketing" sur E-MARKETING.FR
https://fiches-pratiques.e-marketing.fr/Thematique/data-1327/FichePratique/Tout-savoir-sur-le-data-marketing-365356.htm
➡️ Revoir le Live "CONTENT IS KING : le retour du ROI du MARKETING ? Inbound marketing + Brand content" sur LET'S GO DIGITAL :
https://www.youtube.com/live/KEG94i576zM?feature=shared
➡️ Revoir le Talk "La COMMUNICATION et le MARKETING à l'ère de l'IA avec Louis DUROULLE" :
https://youtu.be/M_6eUz9neNI
💡 Pour découvrir le MBA MCI - MBA Marketing, Communication & Innovation de De Vinci Executive Education
https://executive.devinci.fr/formation/master-marketing-digital
00:00:00 Introduction de Louis Duroulle et Christophe Dané
00:05:42 Chef de projet digital, le méta-métier du marketing digital (rien à voir avec AR VR !)
00:16:51 Toujours plus vite : du growth hacking au growth marketing
00:31:33 Maîtriser la stratégie de contenu est essentiel dans la communication et le marketing
00:38:40 Data marketing, analyse, storytelling... Data pas le choix de s'y mettre !
00:48:32 L'IA au service du marketing digital
00:54:03 Présentation du MBA MCI
#MBAMCI #devinciexecutiveeducation #devincihighereducation #marketing #communication #digital #IA
|
|
Scooped by
Christophe Dané
May 28, 2025 2:51 AM
|
Scoop.it!

Des plateformes comme Pencil (The Brandtech Group) incarnent ce déploiement à échelle. Pencil permet de créer des contenus qui collent au style et au langage des marques, tout en suggérant des nouvelles variations toujours en respectant leurs contraintes créatives et réglementaires.

|
|
Scooped by
Christophe Dané
Today, 5:45 AM
|
Scoop.it!

IAB and PwC’s 30th annual Internet Advertising Revenue Report shows record $294.6B in 2025 revenue, driven by video, social, AI, and more.
Les chiffres clés 2025 sont particulièrement forts :
L'angle le plus intéressant est probablement moins « le digital approche les 300 Md$ » que « l'IA devient la nouvelle couche d'infrastructure de la publicité ». L'IAB parle explicitement d'agentic AI-driven media buying, avec des agents susceptibles d'intervenir dans l'achat, la vente, la création, le commerce et l'optimisation média.
|
|
Scooped by
Christophe Dané
August 29, 11:34 AM
|
Scoop.it!
Google enrichit Demand Gen avec plusieurs briques rapprochant publicité, conversation, données temps réel et génération IA. Sur YouTube, Google teste un CTA permettant de démarrer directement une conversation avec une marque via une messagerie. Pour le tourisme, Demand Gen peut désormais intégrer activités locales, événements et offres actualisées en temps réel, ainsi que des recommandations d’hôtels personnalisées. En parallèle, Asset Studio généralise davantage la création vidéo multimodale : un annonceur peut importer son guide de marque, ses images et produire des versions horizontales et verticales via des instructions conversationnelles. Demand Gen évolue ainsi d’une logique d’exposition vers un système combinant création, intention, personnalisation et dialogue direct.
Faits et chiffres clés : nouveau lien DM testé dans les annonces YouTube ; données temps réel utilisées pour le travel ; génération vidéo horizontale et verticale dans un même workflow ; Asset Studio accessible aux annonceurs Google Ads.
Pourquoi c’est important : Google réduit la distance entre impression, conversation et conversion.
Acteurs concernés : Google, YouTube, tourisme, hôtellerie, retail et agences performance.
Impact à 6 mois : davantage de campagnes click-to-message et d’assets générés par IA.
Impact à 12 mois : Demand Gen pourrait devenir un canal full-funnel concurrent du social paid.
Source : Google adds DMs and travel activity recommendations to Demand Gen ads
Publication : 27 août 2026.
Événement réel : fonctionnalités annoncées le 27 août.
URL : https://www.socialmediatoday.com/news/google-adds-dms-and-travel-activity-recommendations-to-demand-gen-ads/829030/
|
|
Scooped by
Christophe Dané
July 11, 12:20 PM
|
Scoop.it!
Le marché français de la publicité digitale démontre une maturité exceptionnelle au premier semestre 2026, s'extrayant des simples logiques de rattrapage pour consolider une croissance structurelle à deux chiffres. Avec une progression de +12 %, le secteur confirme son rôle de moteur central de l'économie média, porté par une professionnalisation accrue et une résilience face aux vents contraires macroéconomiques. Cette dynamique s'inscrit dans une trajectoire de long terme, validée par un TCAM stable sur trois ans, positionnant le digital comme le pivot incontournable des stratégies d'investissement 🇫🇷.
Mais cette vitalité globale masque une redistribution brutale des forces : la hiérarchie historique entre l'intention et l'inspiration est en train de basculer.
Le marché assiste à une érosion lente mais réelle de l'hégémonie du search face à l'agressivité du social. Si le search reste le premier levier en volume, le social capte désormais la dynamique de croissance la plus forte (+16 %), transformant les plateformes sociales en véritables moteurs de découverte. Ce phénomène de "social search" brouille les lignes traditionnelles du funnel marketing, obligeant les annonceurs à rééquilibrer massivement leurs allocations budgétaires.
Au-delà de l'intention et de l'inspiration, une troisième force gravitationnelle redéfinit désormais l'acte d'achat : l'écosystème retail.
Le retail media n'est plus une tendance émergente mais le catalyseur de performance le plus puissant du mix digital. En capturant la donnée transactionnelle au point de vente, ce levier offre une garantie de ROI qui surperforme les autres canaux. La croissance de +18 % témoigne d'un basculement tectonique : le retail search est en train de coloniser le marché de la recherche classique, s'imposant comme le nouveau standard de la conversion.
Tandis que le retail média verrouille le bas du tunnel, le display entame une mue profonde en délaissant l'édition classique pour le divertissement.
Le display (+10 %) vit une transition structurelle majeure où la valeur migre des bannières statiques vers les flux premium. Le marché se segmente désormais entre une "Édition & Info" en recul (-5 %) et un univers "Streaming" en pleine explosion. Les plateformes de streaming vidéo et musical s'imposent comme les nouveaux carrefours d'audience stratégiques, captant l'essentiel de la valeur ajoutée du segment.
Dans cette course à l'attention visuelle, un écran s'impose comme le nouveau pivot des stratégies cross-médias : la télévision connectée.
La vidéo est désormais le moteur souverain du display, représentant 63 % des recettes du segment. Dans ce paysage, la Connected TV (CTV) s'affirme comme le device incontournable, réconciliant la puissance de l'écran de salon avec la précision du ciblage digital. Elle n'est plus un complément tactique, mais le pilier central de l'achat vidéo, dominant largement les anciens standards desktop.
Si l'image domine le mix, le marché redécouvre également la puissance narrative de l'audio et des formats sur mesure.
L'audio digital et les opérations spéciales (OPS) connaissent une dynamique de croissance remarquable, portées par un besoin de différenciation dans un environnement saturé. L'audio bénéficie de l'explosion des usages de streaming et de podcasts, tandis que le rebond des OPS (+22 %) signale un retour aux investissements de branding qualitatifs après plusieurs semestres de stagnation.
Cependant, cette vitalité globale masque une fragilité structurelle préoccupante pour la souveraineté numérique européenne.
Le bilan du semestre est assombri par la perte d'influence continue des acteurs basés en Europe face aux plateformes globales. L'automatisation des achats renforce cette dépendance aux écosystèmes fermés. Néanmoins, l'analyse du programmatique hors walled gardens révèle un contraste saisissant : si le display classique s'effondre, la vidéo programmatique locale prouve sa résilience et sa capacité de rebond.
Synthèse : Le marché digital français devrait franchir la barre historique des 12,6 Md€ fin 2026, mais sa croissance future dépendra de la capacité des acteurs locaux à s'imposer sur les deux leviers d'avenir : la vidéo premium et le retail media.
|
|
Scooped by
Christophe Dané
April 1, 4:05 AM
|
Scoop.it!

🚨 La confiance est-elle morte à l'ère du numérique ? Pas du tout, mais elle se transforme radicalement !
Voici ce qu'il fallait retenir de la passionnante conférence de l'UDECAM pour ses 30 ans, dédiée à « La Confiance à l’Ère Numérique : Médias, Marques et Démocratie ».
À l'heure où l'intelligence artificielle et la désinformation bousculent nos certitudes, voici les 5 grands enseignements pour les médias, les marques et les citoyens :
1. La confiance est un "risque consenti" Nous avons tendance à voir la méfiance comme une crise inédite, mais c'est faux. Historiquement, un public qui doute est un public actif et sain. La confiance n'est pas une certitude, mais un pari que l'on fait sur la bienveillance de l'autre en acceptant de se rendre vulnérable.
2. Le grand basculement vers les marques Les chiffres sont frappants : si seulement 30% des Français font confiance aux médias et 15% aux réseaux sociaux, ils sont 62% à faire confiance aux marques ! Face à l'érosion des institutions, les entreprises (comme Back Market ou la MAIF) deviennent de véritables "institutions politiques" dont on attend de la transparence, une mission claire et un engagement sur le long terme. Le public rejette aujourd'hui l'optimisme factice et demande des "marques coachs" qui assument la réalité.
3. L'explosion de l'économie des créateurs Face à des réseaux sociaux qui "font chapelle" et une distribution de l'information privatisée par les algorithmes, les créateurs de contenu s'imposent comme le nouveau modèle. Ils informent toute une génération "malgré eux" et se structurent de manière très professionnelle (à l'image de Gaspard G.) avec une véritable indépendance éditoriale.
4. L'Europe contre-attaque par la régulation L'espace informationnel est désormais un "bien public" européen (450 millions d'utilisateurs). Grâce à des réglementations comme le DSA, le DMA et l'AI Act, l'objectif n'est pas de freiner l'innovation, mais d'appliquer les règles de l'espace physique au monde numérique pour protéger la démocratie et endiguer l'immense profusion de fausses informations.
5. L'incarnation et la vulnérabilité comme super-pouvoirs Que ce soit à travers des égéries (comme George Clooney ou Dua Lipa pour Nespresso), des créateurs de contenu ou des athlètes olympiques, la confiance nécessite une incarnation. Créer du lien passe par l'acceptation de nos propres vulnérabilités : il n'y a pas de créativité et d'authenticité sans doutes.
En conclusion : "70 ans pour bâtir la confiance, quelques minutes pour la faire s’effondrer.". La confiance ne se demande pas avec des injonctions, elle se mérite et se construit au quotidien.
Et vous, comment construisez-vous la confiance avec votre audience ou vos clients au quotidien ?
#UDECAM #Confiance #Numérique #Médias #Marques #Influence #IA #Désinformation #Marketing #Europe
|
|
Scooped by
Christophe Dané
March 5, 2:16 AM
|
Scoop.it!

D'après les sources fournies, notamment le Livre Blanc d'Alliance Digitale et la transcription de la matinée dédiée, la différence fondamentale entre l'attribution et la contribution réside dans leur échelle d'analyse (micro vs macro), leur temporalité (court terme vs long terme) et leur finalité décisionnelle (tactique vs stratégique).
Voici les principales différences stratégiques entre ces deux approches :
L'Attribution (Vision Micro & Tactique) : L'attribution se concentre sur une lecture granulaire et transactionnelle. Son objectif est de retracer le parcours individuel d'un utilisateur pour identifier quel point de contact précis (clic, impression) a déclenché une conversion,.
La Contribution (Vision Macro & Stratégique) : La contribution adopte une lecture globale et statistique,. Elle ne cherche pas à identifier un coupable unique pour une vente, mais à quantifier la valeur ajoutée et l'influence relative de chaque levier (y compris offline) sur la performance globale,.
Les deux approches reposent sur des socles techniques et des types de données distincts :
Caractéristique Attribution Contribution Approche Déterministe (suivi précis) ou Probabiliste (modélisation mathématique). Statistique et Économétrique (corrélations et causalités). Données Parcours utilisateurs individuels (cookies, IDs, clics). Données agrégées (investissements, volumes de ventes, saisonnalité). Outils Modèles Last-click, Multi-Touch Attribution (MTA). Marketing Mix Modeling (MMM), Tests d'incrémentalité (GeoLift, A/B tests),. Périmètre Principalement digital et "traçable". Omnicanal (intègre TV, Radio, Promotions, effets de saisonnalité, prix),.Les sources soulignent que l'évolution du marché (fin des cookies tiers, RGPD, walled gardens) a creusé l'écart stratégique entre les deux :
Plutôt que d'opposer ces modèles, la recommandation stratégique actuelle est l'hybridation,.
En résumé, pour un annonceur, l'attribution sert à "bien dépenser" le budget au quotidien, tandis que la contribution sert à décider "combien investir" et "où investir" pour l'année à venir.
|
|
Scooped by
Christophe Dané
February 10, 5:38 AM
|
Scoop.it!

La segmentation est morte au profit de l'hyper-personnalisation générative. Découvrez l'ère de l'Individuation Radicale possible via les IA génératives.
|
|
Scooped by
Christophe Dané
January 16, 6:18 AM
|
Scoop.it!

|
|
Scooped by
Christophe Dané
December 5, 2025 5:18 AM
|
Scoop.it!
L'étude menée par l'Alliance Digitale, et présentée par Yannick Cabrol d'EY, positionne le marketing digital comme une infrastructure essentielle et un moteur de croissance de l'économie française.
Voici une synthèse de l'étude en 5 points clés, basés sur les données de 2024 et les évolutions récentes :
1. Croissance Économique Spectaculaire et Génération de Valeur
La filière du marketing digital est un pilier de l'économie française, ayant connu une croissance de sa valeur ajoutée cinq fois plus rapide que celle du PIB national entre 2022 et 2024. En 2024, la valeur ajoutée directe du secteur atteint 5,6 milliards d'euros, soit cinq fois plus que l'industrie du jeu vidéo en France. L'effet d'entraînement est profond : chaque euro de valeur ajoutée généré directement par le secteur en crée un autre chez ses sous-traitants, portant la valeur ajoutée totale à plus de 10 milliards d'euros (10,2 Mds€).
2. Emplois Qualifiés et Rémunération Supérieure
Le marketing digital soutient un vaste écosystème de près de 310 000 équivalents temps plein (ETP) en France, dont près de 52 000 ETP directs au sein des 18 387 entreprises de la filière. Ces emplois sont caractérisés par une productivité 20 % supérieure à la moyenne des services marchands, se traduisant par des salaires en moyenne 29 % plus élevés que dans le reste du secteur privé. De plus, 49 % des ETP directs sont localisés en dehors de l'Île-de-France.
3. Investissement Massif en R&D et Dynamisme des PME
La filière se distingue par son dynamisme, avec une augmentation de 41 % du nombre d’entreprises entre 2022 et 2024 (passant de 13 000 à plus de 18 000). Elle investit massivement en Recherche et Développement (R&D), consacrant 11,5 % de son chiffre d'affaires à la R&D (soit 1,6 milliard d’euros). Ce niveau d'intensité en R&D est nettement supérieur à celui de l'industrie automobile (3 %). La structure de la filière est dominée par les Très Petites Entreprises (TPE), qui représentent 96 % des 18 387 entreprises.
4. L'Intelligence Artificielle (IA) au Cœur des Stratégies L'irruption de l'intelligence artificielle générative ouvre un nouveau chapitre pour le secteur. L'IA est devenue une priorité d’investissement pour 90 % des entreprises du marketing digital. Près de 79 % des dirigeants affirment que leurs produits ou services intègrent déjà des fonctionnalités basées sur l'IA, et 60 % prévoient de recruter des experts en IA dans les douze prochains mois. L'IA est perçue à la fois comme un facteur de compétitivité vis-à-vis des clients et un enjeu de formation majeur pour les équipes.
5. Priorités et Enjeux : Concentration du Marché et Cadre Réglementaire
Les priorités des dirigeants ont évolué, plaçant désormais l'IA et la capacité à offrir un Retour sur Investissement (ROI) au centre des préoccupations, tout en maintenant l'attention sur deux défis majeurs : la concentration du marché (79 % des dirigeants s'en inquiètent) et le cadre réglementaire complexe (74 % des dirigeants s'en déclarent préoccupés, évoquant notamment l'impact du RGPD et de la directive ePrivacy). Les préoccupations environnementales ont reculé dans les demandes des annonceurs, mais 71 % des entreprises de la filière déclarent accorder plus d'importance à ces enjeux qu'il y a trois ans

|
|
Scooped by
Christophe Dané
September 18, 2025 3:56 AM
|
Scoop.it!
Bienvenue sur LET'S GO DIGITAL, le média du Marketing Digital et de l'Innovation co-animé par le MBA Marketing, Communication & Innovation de De Vinci Executive Education (MBA MCI) et l'axe Digital Marketing Communication de l'IIM Digital School (DMC IIM)
#LetsGoDigital #MarketingDigital #Marketing #Communication #Digital #Innovation #eCommerce #MBAMCI #DeVinciHigherEducation #DeVinviExecutiveEducation #IIM #IIMDigitalSchool #digitalmarketingcommunication
Décryptons ensemble les dernières tendances du marché de la pub digitale en France ! Cette vidéo offre une analyse approfondie du secteur, mettant en lumière les chiffres clés et les nouvelles opportunités du marketing digital. Découvrez comment les agences digitales s'adaptent aux évolutions du web et de la communication, sans oublier l'importance de rester à l'affût des tendances marketing.
Dans cette vidéo, on décortique ensemble le marché de la pub digitale en France et son incroyable croissance. Découvrez les derniers chiffres clés du secteur, les tendances majeures et l'importance du format vidéo pour le marketing digital. Une analyse essentielle pour toutes les agence digitale et les acteurs du web qui veulent comprendre l'évolution de la communication sur les social media, sans oublier l'ecommerce.
|
|
Scooped by
Christophe Dané
June 27, 2025 8:35 AM
|
Scoop.it!

Téléchargez le glossaire et découvrez plus de 30 termes, concepts et définitions clés utilisés dans le domaine de l'intelligence artificielle.
|
|
Scooped by
Christophe Dané
June 20, 2025 6:04 AM
|
Scoop.it!

Les entreprises n’ont jamais autant parlé d’IA. Mais sans l'Intelligence Comportementale, …
|
|
Scooped by
Christophe Dané
June 17, 2025 5:40 AM
|
Scoop.it!

– Unification d’inventaires loggués à grande échelle– Ciblage enrichi par les signaux Amazon (achats, navigation, etc.)– Meilleur contrôle de la fréquence et reach incrémental– Début d’un modèle CTV full-funnel et piloté par la data...