Your new post is loading...

|
Scooped by
Christophe Dané
May 25, 2025 10:09 AM
|
Embarquez à bord de LET'S GO DIGITAL avec Louis Duroulle et Christophe Dané pour un live spécial Content Marketing. Content marketing, inbound marketing, brand content... la stratégie de contenu a-t-elle encore de l'avenir en 2025 ?
|
|
Scooped by
Christophe Dané
October 14, 2:31 AM
|
L'étude YouGov publiée le 12 octobre met en évidence la progression de l'intelligence artificielle dans les parcours d'achat français. Parmi les consommateurs susceptibles de participer au Black Friday ou au Cyber Monday, 49 % envisagent d'utiliser un assistant IA, contre 33 % en 2025. L'usage reste toutefois concentré sur les fonctions d'aide à la décision. Les consommateurs acceptent davantage de déléguer la recherche du meilleur prix que l'ajout de produits au panier. Cette distinction est fondamentale pour le commerce agentique : le consommateur semble prêt à laisser l'IA explorer et comparer, mais conserve une forte volonté de contrôle au moment de l'action commerciale. Media Leader Faits clés : 24 % des Français interrogés utilisent l'IA pour leurs achats ; 49 % des acheteurs potentiels du Black Friday envisagent son utilisation ; 42 % sont à l'aise avec la recherche automatisée du meilleur prix, contre 9 % pour l'ajout au panier. Pourquoi c'est important : les marques doivent devenir recommandables par les assistants sans supposer que les consommateurs leur délégueront immédiatement les transactions. Source : YouGov : 49% des Français prêts à utiliser l'IA pour le Black Friday. Publication : 12 octobre 2026.
Terrain de l'étude : du 13 juillet au 11 août 2026. URL complète :
https://fr.themedialeader.com/yougov-49-des-francais-prets-a-utiliser-lia-pour-le-black-friday/
|
|
Scooped by
Christophe Dané
October 10, 6:02 AM
|
Les résultats de Culture Next 2026, relayés le 8 octobre, montrent l'importance croissante du podcast vidéo auprès des jeunes publics. En France, 63 % des membres de la Gen Z interrogés déclarent regarder ce format pour approfondir leurs centres d'intérêt, tandis que 52 % l'utilisent pour se sentir davantage connectés. Spotify indique également que, parmi les plus jeunes utilisateurs étudiés, trois streams de podcasts sur cinq sont consommés en vidéo. La plateforme observe une progression de 107 % de la part du format vidéo dans les streams de podcasts de cette population sur dix-huit mois. Ces données illustrent une convergence entre podcast, vidéo sociale et communautés de créateurs. La Lettre Pro de la Radio & du Podcast Faits et chiffres clés - 63 % regardent des podcasts vidéo pour approfondir leurs passions.
- 52 % pour renforcer leur sentiment de connexion.
- 46 % ressentent une relation plus personnelle avec les créateurs sur Spotify que sur les réseaux sociaux.
- +107 % pour la part de la vidéo dans les streams de podcasts des plus jeunes, selon Spotify.
Pourquoi c'est important Le podcast devient un format éditorial multimodal, capable d'alimenter simultanément audio, vidéo longue et extraits sociaux. Acteurs : Spotify, YouTube, créateurs, agences de contenu, marques ciblant les jeunes. Impact à 6 mois : multiplication des stratégies de podcasts pensés dès l'origine pour plusieurs formats. Impact à 12 mois : intégration plus systématique des podcasts vidéo dans les stratégies d'influence et de brand content. Source : Spotify mesure la progression du podcast vidéo auprès de la Gen Z en France. Publication : 8 octobre 2026.
Événement : diffusion des résultats de Culture Next 2026.
Période de référence : évolution observée sur dix-huit mois ; dates exactes du terrain d'enquête non précisées. URL complète :
https://www.lalettre.pro/Spotify-mesure-la-progression-du-podcast-video-aupres-de-la-Gen-Z-en-France_a42267.html
|
|
Scooped by
Christophe Dané
October 7, 5:27 AM
|
Lors de la Capcom Open Conference RE:2026, Capcom a détaillé REX, son projet visant à faire évoluer progressivement le moteur propriétaire RE Engine vers ce que l’entreprise appelle un « AI-generation game engine ». The Verge Attention à une nuance importante : Capcom ne parle pas actuellement de générer automatiquement les graphismes de Resident Evil. Le projet comprend six briques IA/ML destinées notamment à améliorer gestion des données, animation, workflows et traduction des mécaniques de jeu en code standardisé. Plus de 2 000 développeurs utilisent aujourd’hui RE Engine. PC Gamer Pourquoi c’est important : c’est exactement la même évolution que celle observée avec Cinema 4D dans le brief précédent, mais cette fois dans le jeu vidéo. On passe de : IA extérieure au logiciel → génération d’un asset à : IA intégrée au moteur → compréhension du projet → utilisation des outils → assistance au pipeline. Le futur de l’IA créative pourrait donc être moins text-to-image que intent-to-tool. Acteurs concernés : Capcom, studios de jeux vidéo, développeurs, game designers, technical artists et éditeurs de moteurs comme Epic Games et Unity. Impact probable à court terme : automatisation croissante des opérations techniques intermédiaires et montée en valeur de la direction, de l’architecture de systèmes, du game design et du jugement artistique.
|
|
Scooped by
Christophe Dané
September 28, 9:35 AM
|
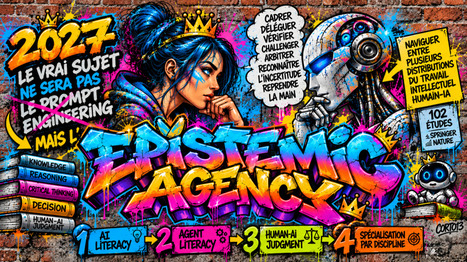
Depuis plus de deux ans, nous parlons de prompt engineering. Il fallait savoir demander.
|
|
Scooped by
Christophe Dané
September 14, 11:35 AM
|
L’IA représente-t-elle réellement une menace pour l’humanité, ou révèle-t-elle surtout les fragilités des médias traditionnels ? Certes, les incidents de l’été 2026 et les alertes récentes sont bien réelles, mais leur traitement par la presse, la télévision et la radio est loin d’être neutre. Je vous propose dans cet article d’examiner pourquoi les médias traditionnels, directement […]
|
|
Scooped by
Christophe Dané
September 13, 6:46 AM
|
Le BUMP France Pub–IREP–Kantar Media confirme une fracture croissante entre digital et médias historiques. Les recettes publicitaires nettes atteignent 9,753 milliards d’euros au premier semestre 2026, soit +5,6 %. Mais les cinq médias historiques reculent de 4,5 %, avec –6,2 % pour la télévision, –6 % pour la presse et –3,5 % pour la radio. À l’inverse, le marché publicitaire digital atteint 6,689 milliards d’euros, en progression de 12,3 %. Le search reste le premier levier mais le social affiche la croissance la plus forte. Cette divergence accélère mécaniquement le transfert des compétences, des budgets et de la mesure vers les environnements numériques. Faits et chiffres clés : marché total 9,753 Md€, +5,6 % ; digital 6,689 Md€, +12,3 % ; search 2,740 Md€, +12 % ; social 2,219 Md€, +15,7 % ; display 1,250 Md€, +10,3 %. Pourquoi c’est important : la croissance publicitaire française dépend désormais très largement du numérique. Acteurs concernés : annonceurs, agences média, Google, Meta, TikTok, éditeurs, régies TV/presse/radio. Impact à 6 mois : nouvelle hausse de la part du digital dans les plans 2027. Impact à 12 mois : accélération de la restructuration des offres des médias traditionnels autour de vidéo, audio, data et digital. Source : Le marché publicitaire progresse de +5,6% au premier semestre 2026, la TV confirme sa baisse
Date de publication : 10 septembre 2026.
Date réelle de l’événement : publication du BUMP portant sur janvier-juin 2026.
URL complète : The Media Leader – BUMP S1 2026
|
|
Scooped by
Christophe Dané
September 11, 4:14 AM
|
Actionable boucle un tour de table de 10 millions de dollars pour imposer son IA prédictive et causale Deux ans après sa création, la jeune pousse tricolore cofondée par Nicolas Rieul et Nans Thomas annonce une levée de fonds de 10 millions de dollars menée par Hi inov pour déployer sa plateforme de Predictive Customer Experience . Sa promesse : analyser l'intégralité des parcours de consommation pour anticiper, client par client, l'attrition, l'insatisfaction ou le réachat
La start-up française Actionable annonce une levée de 10 millions de dollars menée par Hi Inov afin de développer sa plateforme de Predictive Customer Experience. Son ambition est de dépasser les tableaux de bord CRM et enquêtes de satisfaction traditionnels en analysant l’ensemble des signaux du parcours client afin d’anticiper l’attrition, le réachat ou l’insatisfaction individuellement. L’approche repose non seulement sur du prédictif, mais aussi sur des modèles causaux visant à identifier les actions marketing susceptibles de modifier réellement un comportement. Le positionnement illustre une évolution majeure du data marketing : passer de « ce qui s’est passé » à « ce qui va arriver et quelle action modifiera le résultat ». Faits et chiffres clés : levée de 10 M$ ; société créée il y a deux ans ; les enquêtes traditionnelles ne captent que 3 à 5 % des clients, selon Actionable.
Pourquoi c’est important : l’IA causale rapproche CRM, next-best-action et optimisation incrémentale.
Acteurs : Actionable, Hi Inov, directions CRM, e-commerce, retail, services et customer experience.
Impact 6 mois : pilotes churn/réachat et personnalisation individualisée.
Impact 12 mois : automatisation plus poussée du next-best-action.
Source : Actionable boucle un tour de table de 10 millions de dollars pour imposer son IA prédictive
Publication : 7 septembre 2026.
Événement réel : levée annoncée le 7 septembre.
URL : https://www.e-marketing.fr/data-1091/actionable-boucle-un-tour-de-table-de-10-millions-de-dollars-pour-imposer-son-ia-predictive-174180
|
|
Scooped by
Christophe Dané
September 6, 5:45 AM
|
IAB and PwC’s 30th annual Internet Advertising Revenue Report shows record $294.6B in 2025 revenue, driven by video, social, AI, and more. Les chiffres clés 2025 sont particulièrement forts : - 294,6 Md$ de revenus publicitaires digitaux aux États-Unis, soit +13,9 % en un an.
- Programmatique : 162,4 Md$, en hausse de +20,5 %.
- Social : 117,7 Md$, +32,6 %.
- Search : 114,2 Md$, +11 %, mais avec un ralentissement de la croissance.
- Digital Video : 78 Md$, +25,4 %.
- Commerce Media : 63,4 Md$, +18 %.
- Creator Advertising : 37 Md$ en 2025, avec 44 Md$ prévus en 2026.
L'angle le plus intéressant est probablement moins « le digital approche les 300 Md$ » que « l'IA devient la nouvelle couche d'infrastructure de la publicité ». L'IAB parle explicitement d'agentic AI-driven media buying, avec des agents susceptibles d'intervenir dans l'achat, la vente, la création, le commerce et l'optimisation média.
|
|
Scooped by
Christophe Dané
August 29, 11:34 AM
|
Google enrichit Demand Gen avec plusieurs briques rapprochant publicité, conversation, données temps réel et génération IA. Sur YouTube, Google teste un CTA permettant de démarrer directement une conversation avec une marque via une messagerie. Pour le tourisme, Demand Gen peut désormais intégrer activités locales, événements et offres actualisées en temps réel, ainsi que des recommandations d’hôtels personnalisées. En parallèle, Asset Studio généralise davantage la création vidéo multimodale : un annonceur peut importer son guide de marque, ses images et produire des versions horizontales et verticales via des instructions conversationnelles. Demand Gen évolue ainsi d’une logique d’exposition vers un système combinant création, intention, personnalisation et dialogue direct. Faits et chiffres clés : nouveau lien DM testé dans les annonces YouTube ; données temps réel utilisées pour le travel ; génération vidéo horizontale et verticale dans un même workflow ; Asset Studio accessible aux annonceurs Google Ads.
Pourquoi c’est important : Google réduit la distance entre impression, conversation et conversion.
Acteurs concernés : Google, YouTube, tourisme, hôtellerie, retail et agences performance.
Impact à 6 mois : davantage de campagnes click-to-message et d’assets générés par IA.
Impact à 12 mois : Demand Gen pourrait devenir un canal full-funnel concurrent du social paid.
Source : Google adds DMs and travel activity recommendations to Demand Gen ads
Publication : 27 août 2026.
Événement réel : fonctionnalités annoncées le 27 août.
URL : https://www.socialmediatoday.com/news/google-adds-dms-and-travel-activity-recommendations-to-demand-gen-ads/829030/
|
|
Scooped by
Christophe Dané
July 11, 12:20 PM
|
Bilan semestriel S1 2026 : observatoire de l’e-Pub 1. croissance globale et résilience du marché Le marché français de la publicité digitale démontre une maturité exceptionnelle au premier semestre 2026, s'extrayant des simples logiques de rattrapage pour consolider une croissance structurelle à deux chiffres. Avec une progression de +12 %, le secteur confirme son rôle de moteur central de l'économie média, porté par une professionnalisation accrue et une résilience face aux vents contraires macroéconomiques. Cette dynamique s'inscrit dans une trajectoire de long terme, validée par un TCAM stable sur trois ans, positionnant le digital comme le pivot incontournable des stratégies d'investissement 🇫🇷. - Chiffre d’affaires record : Le marché atteint 6 689 M€ au S1 2026, soit une hausse de +12 % par rapport au premier semestre 2025.
- Indicateurs de stabilité : Le Taux de Croissance Annuel Moyen (TCAM) se maintient à +11 % sur la période 2024-2026.
- Projection annuelle : Ce premier semestre représente un jalon critique vers un atterrissage annuel estimé à 12,6 Md€.
- Rigueur méthodologique : Étude fondée sur une vision sell-side (SRI, UDECAM) capturant les revenus nets des régies.
- Périmètre : ↗️ La croissance est globale, touchant l'ensemble des inventaires (moteurs, réseaux sociaux, sites éditeurs et retailers).
Mais cette vitalité globale masque une redistribution brutale des forces : la hiérarchie historique entre l'intention et l'inspiration est en train de basculer. 2. duel au sommet entre le search et le social Le marché assiste à une érosion lente mais réelle de l'hégémonie du search face à l'agressivité du social. Si le search reste le premier levier en volume, le social capte désormais la dynamique de croissance la plus forte (+16 %), transformant les plateformes sociales en véritables moteurs de découverte. Ce phénomène de "social search" brouille les lignes traditionnelles du funnel marketing, obligeant les annonceurs à rééquilibrer massivement leurs allocations budgétaires. - Poids du search : Le segment conserve 41 % de part de marché (2 741 M€) avec une croissance consolidée de +12 %.
- Offensive du social : Le levier progresse de +16 % pour atteindre 2 221 M€, soit 33 % du marché total.
- Concentration extrême : Le duo search/social verrouille désormais 74 % des investissements publicitaires digitaux en France.
- Efficacité lower-funnel : L'agressivité du social s'explique par sa capacité à coupler branding et conversion directe via des algorithmes ultra-performants.
- Mutation des usages : Le gain de terrain du social se fait au détriment des leviers historiques comme l'affiliation ou l'emailing.
Au-delà de l'intention et de l'inspiration, une troisième force gravitationnelle redéfinit désormais l'acte d'achat : l'écosystème retail. 3. retail media comme moteur de performance pure Le retail media n'est plus une tendance émergente mais le catalyseur de performance le plus puissant du mix digital. En capturant la donnée transactionnelle au point de vente, ce levier offre une garantie de ROI qui surperforme les autres canaux. La croissance de +18 % témoigne d'un basculement tectonique : le retail search est en train de coloniser le marché de la recherche classique, s'imposant comme le nouveau standard de la conversion. - Croissance exponentielle : Le retail media (search et display) progresse de +18 % pour un total de 770 M€.
- Locomotive retail search : Le segment explose à +24 % (599 M€), tirant l'ensemble du levier vers le haut.
- Shift stratégique : Le retail search représente désormais 22 % du marché total du search, contre 20 % au S1 2025.
- Donnée propriétaire : Le succès repose sur l'exploitation des first-party data des distributeurs dans un environnement post-cookies tiers.
- Impact métier : On observe une migration massive des budgets "trade marketing" vers ces inventaires digitaux à haute valeur ajoutée.
Tandis que le retail média verrouille le bas du tunnel, le display entame une mue profonde en délaissant l'édition classique pour le divertissement. 4. mutation du display vers le streaming et l'influence Le display (+10 %) vit une transition structurelle majeure où la valeur migre des bannières statiques vers les flux premium. Le marché se segmente désormais entre une "Édition & Info" en recul (-5 %) et un univers "Streaming" en pleine explosion. Les plateformes de streaming vidéo et musical s'imposent comme les nouveaux carrefours d'audience stratégiques, captant l'essentiel de la valeur ajoutée du segment. - Volume display : Le levier atteint 1 250 M€, maintenant une part de marché stable de 19 %.
- Divergence de trajectoire : Le streaming bondit de +19 % (530 M€) alors que l'Édition & Info décline à 251 M€.
- Poids des plateformes : Les écosystèmes de streaming captent désormais 42 % du mix display total (+3pp en un an).
- Clarification influence : L'Observatoire capture les revenus publicitaires des plateformes liés à l'influence, mais exclut les frais directs des talent managers.
- Valorisation du contenu : Le marché privilégie désormais les environnements de divertissement au détriment des sites d'information généralistes.
Dans cette course à l'attention visuelle, un écran s'impose comme le nouveau pivot des stratégies cross-médias : la télévision connectée. 5. avènement de la CTV et hégémonie de la vidéo La vidéo est désormais le moteur souverain du display, représentant 63 % des recettes du segment. Dans ce paysage, la Connected TV (CTV) s'affirme comme le device incontournable, réconciliant la puissance de l'écran de salon avec la précision du ciblage digital. Elle n'est plus un complément tactique, mais le pilier central de l'achat vidéo, dominant largement les anciens standards desktop. - Domination vidéo : Le format pèse 794 M€ avec une croissance soutenue de +15 %.
- Hégémonie CTV : Le device affiche une croissance record de +28 %, captant 51 % des revenus vidéo totaux.
- Recul du desktop : L'ordinateur ne représente plus que 12 % des revenus vidéo, contre 37 % pour le mobile.
- Broadcasters (BVOD) : Les régies TV traditionnelles maintiennent leur pertinence avec 31 % de part de marché vidéo via leurs offres de streaming.
- Impact CMO : La CTV devient le device standard pour maximiser la couverture incrémentale et l'impact mémoriel.
Si l'image domine le mix, le marché redécouvre également la puissance narrative de l'audio et des formats sur mesure. 6. vitalité de l'audio digital et des opérations spéciales L'audio digital et les opérations spéciales (OPS) connaissent une dynamique de croissance remarquable, portées par un besoin de différenciation dans un environnement saturé. L'audio bénéficie de l'explosion des usages de streaming et de podcasts, tandis que le rebond des OPS (+22 %) signale un retour aux investissements de branding qualitatifs après plusieurs semestres de stagnation. - Audio en plein essor : Croissance fulgurante de +25 % pour un volume de 85 M€.
- Mainmise des plateformes : Les services de streaming musical détiennent 47 % du marché de l'audio digital.
- Rebond des OPS : Les opérations spéciales atteignent 72 M€ (+22 %), portées par le besoin de récits de marque profonds.
- Diversification : Ces formats sont privilégiés pour leur capacité à générer un engagement supérieur à la publicité standard.
- Attention : L'audio et les OPS deviennent des leviers clés pour capter une attention de haute qualité, moins sensible à l'ad-fatigue.
Cependant, cette vitalité globale masque une fragilité structurelle préoccupante pour la souveraineté numérique européenne. 7. érosion des acteurs européens et enjeux de l'achat programmatique Le bilan du semestre est assombri par la perte d'influence continue des acteurs basés en Europe face aux plateformes globales. L'automatisation des achats renforce cette dépendance aux écosystèmes fermés. Néanmoins, l'analyse du programmatique hors walled gardens révèle un contraste saisissant : si le display classique s'effondre, la vidéo programmatique locale prouve sa résilience et sa capacité de rebond. - Souveraineté en berne : La part de marché des acteurs européens du display tombe à 47 % (contre 52 % en 2024).
- Standard programmatique : Dans la vidéo, 78 % des recettes transitent désormais par des modes d'achat automatisés.
- Dualité de l'open web : Hors plateformes, les recettes programmatiques du segment "Classique" chutent de -44 %.
- Dynamique vidéo locale : À l'inverse, les recettes programmatiques vidéo hors plateformes bondissent de +55 %.
- Dépendance systémique : La concentration du marché autour des jardins clos mondiaux reste le défi majeur pour l'année 2026.
Synthèse : Le marché digital français devrait franchir la barre historique des 12,6 Md€ fin 2026, mais sa croissance future dépendra de la capacité des acteurs locaux à s'imposer sur les deux leviers d'avenir : la vidéo premium et le retail media.
|
|
Scooped by
Christophe Dané
April 1, 4:05 AM
|
TRUST - 30 ANS de l'UDECAM
🚨 La confiance est-elle morte à l'ère du numérique ? Pas du tout, mais elle se transforme radicalement ! Voici ce qu'il fallait retenir de la passionnante conférence de l'UDECAM pour ses 30 ans, dédiée à « La Confiance à l’Ère Numérique : Médias, Marques et Démocratie ». À l'heure où l'intelligence artificielle et la désinformation bousculent nos certitudes, voici les 5 grands enseignements pour les médias, les marques et les citoyens : 1. La confiance est un "risque consenti" Nous avons tendance à voir la méfiance comme une crise inédite, mais c'est faux. Historiquement, un public qui doute est un public actif et sain. La confiance n'est pas une certitude, mais un pari que l'on fait sur la bienveillance de l'autre en acceptant de se rendre vulnérable. 2. Le grand basculement vers les marques Les chiffres sont frappants : si seulement 30% des Français font confiance aux médias et 15% aux réseaux sociaux, ils sont 62% à faire confiance aux marques ! Face à l'érosion des institutions, les entreprises (comme Back Market ou la MAIF) deviennent de véritables "institutions politiques" dont on attend de la transparence, une mission claire et un engagement sur le long terme. Le public rejette aujourd'hui l'optimisme factice et demande des "marques coachs" qui assument la réalité. 3. L'explosion de l'économie des créateurs Face à des réseaux sociaux qui "font chapelle" et une distribution de l'information privatisée par les algorithmes, les créateurs de contenu s'imposent comme le nouveau modèle. Ils informent toute une génération "malgré eux" et se structurent de manière très professionnelle (à l'image de Gaspard G.) avec une véritable indépendance éditoriale. 4. L'Europe contre-attaque par la régulation L'espace informationnel est désormais un "bien public" européen (450 millions d'utilisateurs). Grâce à des réglementations comme le DSA, le DMA et l'AI Act, l'objectif n'est pas de freiner l'innovation, mais d'appliquer les règles de l'espace physique au monde numérique pour protéger la démocratie et endiguer l'immense profusion de fausses informations. 5. L'incarnation et la vulnérabilité comme super-pouvoirs Que ce soit à travers des égéries (comme George Clooney ou Dua Lipa pour Nespresso), des créateurs de contenu ou des athlètes olympiques, la confiance nécessite une incarnation. Créer du lien passe par l'acceptation de nos propres vulnérabilités : il n'y a pas de créativité et d'authenticité sans doutes. En conclusion : "70 ans pour bâtir la confiance, quelques minutes pour la faire s’effondrer.". La confiance ne se demande pas avec des injonctions, elle se mérite et se construit au quotidien. Et vous, comment construisez-vous la confiance avec votre audience ou vos clients au quotidien ? #UDECAM #Confiance #Numérique #Médias #Marques #Influence #IA #Désinformation #Marketing #Europe
|
|
Scooped by
Christophe Dané
March 5, 2:16 AM
|
Attribution & Contribution : les points de différences
D'après les sources fournies, notamment le Livre Blanc d'Alliance Digitale et la transcription de la matinée dédiée, la différence fondamentale entre l'attribution et la contribution réside dans leur échelle d'analyse (micro vs macro), leur temporalité (court terme vs long terme) et leur finalité décisionnelle (tactique vs stratégique). Voici les principales différences stratégiques entre ces deux approches : 1. La vision : Micro-tactique vs Macro-stratégique -
L'Attribution (Vision Micro & Tactique) : L'attribution se concentre sur une lecture granulaire et transactionnelle. Son objectif est de retracer le parcours individuel d'un utilisateur pour identifier quel point de contact précis (clic, impression) a déclenché une conversion,. - Question clé : « Quel canal a déclenché la conversion ? ».
- Usage stratégique : Elle est l'outil du pilotage opérationnel à court terme. Elle permet d'optimiser les campagnes au jour le jour, d'ajuster les enchères, de tester des créations (A/B testing) et de réagir en temps réel,.
-
La Contribution (Vision Macro & Stratégique) : La contribution adopte une lecture globale et statistique,. Elle ne cherche pas à identifier un coupable unique pour une vente, mais à quantifier la valeur ajoutée et l'influence relative de chaque levier (y compris offline) sur la performance globale,. - Question clé : « Quelle est la valeur ajoutée de chaque canal dans l’écosystème marketing global ? ».
- Usage stratégique : Elle sert à la planification budgétaire et aux arbitrages à long terme,. Elle permet de comprendre les synergies entre leviers et l'impact incrémental réel d'un investissement.
2. La méthodologie et les données exploitées Les deux approches reposent sur des socles techniques et des types de données distincts : Caractéristique Attribution Contribution Approche Déterministe (suivi précis) ou Probabiliste (modélisation mathématique). Statistique et Économétrique (corrélations et causalités). Données Parcours utilisateurs individuels (cookies, IDs, clics). Données agrégées (investissements, volumes de ventes, saisonnalité). Outils Modèles Last-click, Multi-Touch Attribution (MTA). Marketing Mix Modeling (MMM), Tests d'incrémentalité (GeoLift, A/B tests),. Périmètre Principalement digital et "traçable". Omnicanal (intègre TV, Radio, Promotions, effets de saisonnalité, prix),. 3. La réponse face à la fragmentation du marché Les sources soulignent que l'évolution du marché (fin des cookies tiers, RGPD, walled gardens) a creusé l'écart stratégique entre les deux : - L'Attribution est fragilisée par la perte de signaux (cookies tiers) et la fragmentation des parcours utilisateurs. Elle doit désormais s'appuyer davantage sur des modèles probabilistes pour combler les trous dans la raquette,.
- La Contribution (via le MMM) fait un retour en force car elle est indépendante des cookies et du tracking individuel. Elle est particulièrement résiliente dans un contexte de protection de la vie privée renforcée.
4. Vers une Hybridation nécessaire Plutôt que d'opposer ces modèles, la recommandation stratégique actuelle est l'hybridation,. - Complémentarité : L'attribution reste indispensable pour l'activation tactique quotidienne (ce que le MMM ne peut pas faire car trop lent et macro). La contribution (MMM) vient donner le cap stratégique et peut même servir à calibrer les outils d'attribution pour les rendre plus justes,.
- Unified Marketing Measurement (UMM) : C'est l'approche cible qui combine les données granulaires de l'attribution (MTA) avec la pondération macro-économique du MMM pour offrir une vue unifiée,.
En résumé, pour un annonceur, l'attribution sert à "bien dépenser" le budget au quotidien, tandis que la contribution sert à décider "combien investir" et "où investir" pour l'année à venir.
|
|
|
Scooped by
Christophe Dané
October 26, 12:44 PM
|
En Europe comme dans le reste du monde, le marché des outils d'intelligence artificielle générative est largement dominé par ChatGPT, suivi par Google Gemini
En Europe comme dans le reste du monde, le marché des outils d'intelligence artificielle générative est largement dominé par ChatGPT, suivi par Google Gemini, tandis que d'autres assistants spécialisés ou intégrés se partagent le reste des usages. 1. ChatGPT : L'outil hégémonique ChatGPT (OpenAI) constitue la plateforme d'IA générative la plus utilisée en Europe. - Trafic web réorienté : À l'échelle mondiale, ChatGPT concentre 77,89 % du trafic web orienté par les plateformes d'IA vers des sites tiers.
- Usage sur mobile et web : ChatGPT surpasse nettement l'ensemble de ses concurrents en nombre d'utilisateurs actifs mensuels, tant sur le web que sur application mobile.
- Taux d'utilisation mensuelle en Europe (internautes âgés de 16 ans et plus) :
- Croatie : 47,8 %
- Portugal : 47,4 %
- Grèce : 45,4 %
- Espagne : 41,0 %
- Norvège : 40,4 %
- Suisse : 39,7 %
- Royaume-Uni : 36,6 %
- France : 33,8 %
- Allemagne : 32,3 %
- Italie : 31,4 %
2. Google Gemini : Le principal challenger Google Gemini s'impose comme la deuxième plateforme la plus consultée en Europe. - Trafic web réorienté : Gemini génère 9,93 % du trafic web réorienté par les assistants d'IA au niveau mondial.
- Utilisation mensuelle en Europe (internautes âgés de 16 ans et plus) :
- Portugal : 29,4 %
- Espagne : 28,3 %
- Italie : 28,2 %
- Grèce : 27,5 %
- Allemagne : 19,0 %
- France : 18,7 %
- Royaume-Uni : 16,1 %
3. Les autres acteurs du marché Les autres outils représentent des parts d'usage plus spécialisées ou modestes : - Perplexity : Génère 5,86 % des redirections de trafic web depuis les plateformes d'IA.
- Claude (Anthropic) : Représente 3,20 % du trafic web réorienté et se positionne au 3ᵉ rang mondial pour l'indice des visiteurs uniques sur le web.
- Microsoft Copilot : Représente 3,07 % des redirections web d'IA et se classe 3ᵉ pour le nombre d'utilisateurs actifs mensuels sur application mobile.
- DeepSeek, Grok et Meta AI : Enregistrent une présence plus émergente et plus faible sur l'usage web et mobile grand public.
4. Utilisation au travail chez les actifs L'adoption de l'IA générative dans la vie professionnelle est particulièrement soutenue dans plusieurs pays européens. Selon les évaluations de Microsoft sur la population en âge de travailler (15–64 ans) : - Irlande : 49,9 % des actifs utilisent activement l'IA générative (3ᵉ rang mondial).
- France : 49,6 % des actifs l'utilisent activement (4ᵉ rang mondial).
Source Meltwater Digital Report 2027
|
|
Scooped by
Christophe Dané
October 11, 5:49 AM
|
Alliance Digitale publie l'édition 2026 de son Panorama de l'Audio Digital. Il rassemble les chiffres clés du marché et cartographie les acteurs du secteur, répartis en sept catégories : éditeurs, pure players podcasts, plateformes de diffusion et hébergeurs, DSP, adserveurs, SSP et acteurs de la m…
Le Panorama de l'Audio Digital 2026 publié par Alliance Digitale apporte une lecture économique complémentaire du marché. L'association recense 46 millions de Français qui écoutent de l'audio digital chaque mois, soit 2,3 millions de plus en un an, selon Médiamétrie. Les investissements publicitaires nets atteignent 151 millions d'euros en 2025, en progression de 23 % par rapport à 2024. Le panorama cartographie également l'écosystème en sept catégories, depuis les éditeurs et producteurs de podcasts jusqu'aux plateformes programmatiques. Cette structuration confirme que l'audio digital constitue désormais un environnement publicitaire disposant de ses propres acteurs technologiques, inventaires et méthodes de monétisation. CB News Faits et chiffres clés - 46 millions d'auditeurs mensuels en France.
- +2,3 millions en un an.
- 151 M€ d'investissements nets en 2025.
- +23 % par rapport à 2024.
- 1 623 annonceurs actifs selon le panorama.
Pourquoi c'est important L'audio digital ne doit plus être considéré uniquement comme une extension de la radio traditionnelle. Acteurs : Alliance Digitale, plateformes audio, podcasts, DSP, SSP, régies, agences. Impact à 6 mois : développement des plans média combinant radio, streaming musical et podcasts. Impact à 12 mois : progression probable de la mesure de performance audio et de son intégration au programmatique omnicanal. Source : Le Panorama de l'Audio Digital 2026 d'Alliance Digitale. Publication : 8 octobre 2026.
Événement : publication du panorama 2026.
Périodes des chiffres : investissements 2025 et données d'audience issues des études citées dans le panorama. URL complète :
https://www.cbnews.fr/mobile/panorama-audio-digital-2026-alliance-digitale
|
|
Scooped by
Christophe Dané
October 10, 5:42 AM
|
L'analyse publiée le 8 octobre par The Media Leader constitue un signal particulièrement important pour le marketing digital français. Sur un panel de 40 marques d'information, la fréquentation totale passe de 2,14 milliards de visites en septembre 2025 à 1,70 milliard en septembre 2026. Les sites web reculent nettement davantage que les applications. Cette divergence intervient après le lancement des AI Overviews de Google en France, le 22 juillet. Elle ne démontre toutefois pas que l'IA explique seule cette baisse : l'actualité exceptionnellement forte de septembre 2025 et les évolutions de Google Discover ont également pu jouer. Media Leader FR Faits et chiffres clés - −20,8 % de visites totales sur le panel.
- −22,9 % sur les sites web.
- −9,4 % sur les applications comparables.
- Franceinfo : −32,9 % sur son site.
- Le Parisien : −43,5 % sur son site.
Pourquoi c'est important Le trafic organique devient un indicateur de plus en plus fragile pour les médias et les marques. La dépendance à Google représente un risque stratégique. Acteurs et secteurs concernés : éditeurs, médias, annonceurs, agences SEO/GEO, Google, régies publicitaires. Impact potentiel à 6 mois : accélération des stratégies d'audience directe, newsletters, applications et communautés propriétaires. Impact potentiel à 12 mois : révision des modèles de valorisation du contenu, avec davantage de KPI de visibilité et de citation dans les moteurs IA. Source : AI Overviews : les sites d'info perdent 23% de visites, les applis résistent, selon l'ACPM. Publication : 8 octobre 2026.
Événement mesuré : fréquentation de septembre 2026, comparée à septembre 2025.
Événement technologique distinct : lancement des AI Overviews en France le 22 juillet 2026. URL complète :
https://fr.themedialeader.com/ai-overviews-les-sites-dinfo-perdent-23-de-visites-les-applis-resistent-selon-lacpm/
|
|
Scooped by
Christophe Dané
October 2, 1:53 AM
|
Amazon Ads launches Full-Funnel Campaigns, DVA+ and expanded Amazon Ads Agent at its flagship ads conference Amazon UnBoxed Lors de unBoxed 2026, Amazon a présenté une refonte majeure de son offre publicitaire autour d’Amazon Ads Agent. Full-Funnel Campaigns réunit Sponsored Ads, display, vidéo et streaming TV dans une même campagne. L’annonceur définit produits, créations et budget ; l’IA choisit ensuite une partie de l’exécution et optimise notamment vers les nouveaux clients et les ventes à long terme. DVA+ rapproche de son côté Sponsored Display, Sponsored TV et achats programmatiques display, vidéo et audio. Amazon veut donc faire disparaître les silos entre retail media, DSP et publicité de marque. La contrepartie est évidente : plus l’IA décide, plus la transparence des décisions devient stratégique. Digiday Faits clés : création d’Amazon Ads Agent ; Full-Funnel Campaigns ; DVA+ ; Sponsored Ads + display + vidéo + streaming TV + inventaires open web réunis dans des workflows communs. Digiday Pourquoi c’est important : Amazon ne simplifie plus seulement le media buying : il commence à construire le media plan pour l’annonceur. Acteurs : Amazon Ads, retailers, marques FMCG, agences média, PME. Impact à 6 mois : multiplication des campagnes cross-funnel automatisées. Impact à 12 mois : baisse de la frontière entre retail media, programmatique et CTV. Source : At its flagship unBoxed conference, Amazon Ads collapses buying silos as AI takes a bigger role in media decisions
Publication : 29 septembre 2026.
Événement réel : annonces unBoxed du 29 septembre.
URL complète : Digiday – Amazon unBoxed 2026
|
|
Scooped by
Christophe Dané
September 28, 3:22 AM
|
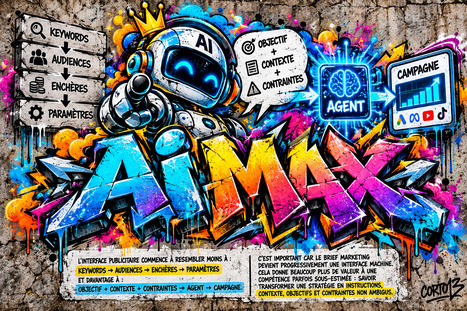
Fait confirmé — 23 septembre. Google étend AI Brief à sept nouvelles langues, dont le français, dans AI Max. L’annonceur peut expliquer en langage naturel son activité, ses audiences et ses messages. Google annonce parallèlement davantage de reporting et de contrôle sur AI Max. blog.google C’est important parce que l’interface publicitaire commence à ressembler moins à : keywords → audiences → enchères → paramètres et davantage à : objectif + contexte + contraintes → agent → campagne. Analyse. Le brief marketing devient progressivement une interface machine. Cela donne beaucoup plus de valeur à une compétence parfois sous-estimée : savoir transformer une stratégie en instructions, contexte, objectifs et contraintes non ambigus.
|
|
Scooped by
Christophe Dané
September 14, 9:00 AM
|
TF1 Pub vient de détailler sa feuille de route 2027, et l’annonce la plus structurante concerne Autopilot, une famille d’agents IA directement intégrés à TF1 AdManager. Dès septembre, Autopilot Sponso doit identifier automatiquement les opportunités de sponsoring TV ; suivront en 2027 des recommandations de ciblage, des bilans de campagne et, à terme, un agent capable d’orchestrer les plans cross-vidéo entre TV, streaming et live adressable. Faits/chiffres clés : TF1 Pub revendique plus de 60 millions de Français touchés chaque mois, soit 95 % des 4 ans et plus. Sa nouvelle offre « Puissance Max » peut viser jusqu’à 6 millions de contacts en une journée. TF1 AdManager propose désormais plus de 1 500 segments data, tandis que TF1+ a enregistré cet été +30 % d’heures vues. Pourquoi c’est important : après les expérimentations CTV agentiques évoquées ces derniers jours, nous avons maintenant un grand acteur français qui inscrit les agents média dans sa roadmap produit. Le schéma devient : brief → agent → ciblage → plan média → activation → mesure. Acteurs concernés : TF1 Pub, agences média, annonceurs, traders, TV segmentée, streaming et AdTech. Impact probable à court terme : le médiaplanning vidéo se déplacera progressivement de la manipulation d’interfaces vers la formulation d’objectifs, la supervision des agents et l’évaluation de leurs recommandations. Détail de la feuille de route TF1 Pub
|
|
Scooped by
Christophe Dané
September 11, 5:26 AM
|
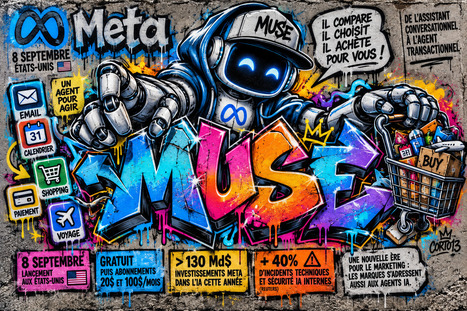
Meta lance Muse : l’agent ne recommande plus seulement, il agit
Meta lance aux États-Unis Muse, un agent capable d’accéder — avec autorisation — à des applications de messagerie, calendrier, shopping, paiement ou voyage afin d’exécuter des tâches pour l’utilisateur. L’agent peut envoyer un email, vendre un bien, réserver un voyage ou poursuivre une tâche sans que l’utilisateur reste connecté. Le lancement montre le passage de l’assistant conversationnel à l’agent transactionnel. Cette évolution est décisive pour le marketing : lorsqu’un agent compare, choisit puis achète au nom du consommateur, la marque ne s’adresse plus uniquement à une personne mais aussi à un système logiciel chargé d’interpréter prix, caractéristiques, disponibilité, réputation et conditions commerciales. Faits et chiffres clés : lancement américain le 8 septembre ; offre gratuite puis abonnements à 20 et 100 dollars par mois ; investissements Meta dans l’IA et l’infrastructure attendus au-delà de 130 Md$ cette année ; incidents techniques et sécurité IA internes en hausse de 40 %, selon Reuters.
Pourquoi c’est important : le funnel peut être partiellement délégué à des agents.
Acteurs : Meta, WhatsApp, retailers, plateformes travel, paiement, CRM.
Impact 6 mois : premiers tests de services agent-friendly.
Impact 12 mois : apparition de stratégies « machine-to-machine marketing ».
Source : Meta launches AI agent that can access other apps to send emails, make payments
Publication et événement : 8 septembre 2026.
URL : https://www.reuters.com/business/meta-launches-ai-agent-that-can-access-other-apps-send-emails-make-payments-2026-09-08/
|
|
Scooped by
Christophe Dané
September 7, 3:30 AM
|
Une évolution passée relativement discrètement fin août mérite davantage d’attention : Google a fait évoluer son modèle vidéo avec Gemini Omni 1.1 Flash, en ajoutant des fonctions qui rapprochent progressivement l’IA vidéo d’un véritable outil de production. Le modèle permet notamment de prolonger une scène jusqu’à environ 40 secondes, de contrôler la première et la dernière frame, de produire rapidement des previews basse définition avant le rendu final et d’effectuer un upscaling jusqu’en 4K. Pourquoi c’est important : la bataille de l’AI Video change progressivement de KPI. Hier :
« Quelle IA produit la plus belle vidéo ? » Demain :
« Quelle IA permet de contrôler réellement une production ? » Continuité du personnage, début et fin du plan, raccords, durée, caméra, cohérence entre séquences et résolution deviennent plus importants que le simple effet « wow ». Acteurs concernés : Google, Runway, Adobe, OpenAI, Kling, créateurs, studios, agences et producteurs audiovisuels. Impact à court terme : nous allons probablement passer du prompt-to-video au AI filmmaking workflow : storyboard → référence visuelle → génération → extension → raccord → montage → upscale.
|
|
Scooped by
Christophe Dané
September 3, 3:24 AM
|
Le 2 septembre, la juge fédérale Leonie Brinkema a rejeté la demande du Department of Justice visant à imposer à Google la vente de son exchange AdX et d’autres actifs adtech. Le tribunal avait pourtant déjà conclu que Google avait illégalement monopolisé des marchés clés de l’ad server éditeur et de l’ad exchange. La sanction reposera plutôt sur des remèdes comportementaux : davantage d’interopérabilité, limitation possible de l’auto-préférence et partage de certaines données avec des acteurs concurrents. Les détails complets restent temporairement sous scellés. Pour l’écosystème programmatique, cela signifie que Google restera intégré verticalement, mais potentiellement sous des contraintes opérationnelles plus fortes. Faits et chiffres clés : décision rendue le 2 septembre 2026 ; pas de cession forcée d’AdX ; la cour accepte « la plupart » des remèdes comportementaux proposés ; Google indique que son infrastructure traite jusqu’à 55 millions de requêtes publicitaires par seconde. Pourquoi c’est important : l’équilibre concurrentiel du programmatique dépendra désormais davantage de règles d’accès, de données et d’interopérabilité que d’un démantèlement. Acteurs concernés : Google, publishers, SSP, DSP, ad servers, The Trade Desk, Magnite et agences. Impact à 6 mois : analyse précise des obligations techniques dès publication de l’ordonnance complète. Impact à 12 mois : possibilité de nouveaux workflows permettant aux éditeurs d’utiliser plus facilement des enchères ou technologies concurrentes. Titre de la source : Why Google’s ad business escaped a breakup
Publication : 3 septembre 2026.
Événement réel : décision judiciaire le 2 septembre 2026.
URL : https://digiday.com/media-buying/whats-behind-the-latest-decision-to-leave-googles-ad-business-intact/
|
|
Scooped by
Christophe Dané
August 29, 9:27 AM
|
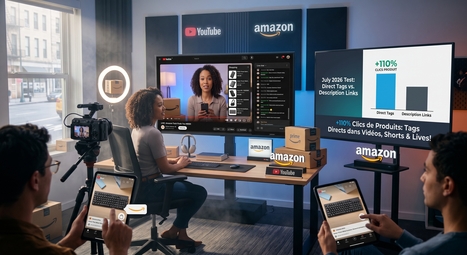
YouTube ajoute Amazon à son programme Shopping Affiliate. Les créateurs américains éligibles peuvent désormais sélectionner des produits Amazon et les taguer directement dans une vidéo longue, un Short ou un livestream. L’utilisateur découvre ainsi le produit au sein du contenu, puis est dirigé vers Amazon pour l’achat, tandis que le créateur reçoit une commission. YouTube affirme que, lors d’une expérimentation menée en juillet 2026, les vidéos utilisant uniquement les tags YouTube Shopping ont généré plus de deux fois plus de clics produits que celles utilisant uniquement des liens en description. Cette évolution rapproche très fortement creator marketing, affiliation, search produit et commerce media. Faits et chiffres clés : YouTube annonce plus d’un million de créateurs inscrits à YouTube Shopping ; test de juillet : plus de 110 % de clics produit supplémentaires avec les tags ; formats couverts : long-form, Shorts et live.
Pourquoi c’est important : le contenu influence peut désormais devenir directement transactionnel sans dépendre du lien en description.
Acteurs concernés : YouTube, Amazon, créateurs, retailers et marques e-commerce.
Impact à 6 mois : progression du creator affiliate commerce.
Impact à 12 mois : concurrence accrue entre Amazon, TikTok Shop, YouTube Shopping et retail media.
Source : YouTube adds Amazon affiliate links
Publication : 27 août 2026.
Événement réel : annonce effectuée par YouTube le 27 août 2026 ; fonction disponible aux États-Unis.
URL : https://www.socialmediatoday.com/news/youtube-adds-amazon-affiliate-links/829031/
|
|
Scooped by
Christophe Dané
June 18, 12:11 PM
|
Le 11 juin 2026, l'IIM Digital School a réuni au campus de l'arche, étudiants, praticiens, dirigeants et créatifs autour d'une question simple et redoutable : maintenant que l'IA fait gagner du temps, comment éviter qu'elle ne détruise de la valeur ? Récit d'une journée. Il y a un moment, dans la ma
|
|
Scooped by
Christophe Dané
March 24, 12:35 PM
|
Comme chaque année, la FrenchCrew Southby s’est rendue à Austin, Texas, pour capter au cours de quelques jours de festival les signaux faibles, les tendances et technologies émergentes qui vont marquer les prochaines années, les prochains mois. Mais cette année, les membres de la FrenchCrew, Marion Breuleux, Arnaud Winther, Nicolas Diacono sur place et Emmanuel
|
|
Scooped by
Christophe Dané
February 10, 8:29 AM
|
#OBSEPUB 2025 12Milliards€ +11%
D'après le 35ème Observatoire de l'e-pub, le marché publicitaire digital en France, qui affiche une croissance de +11 % en 2025, est tiré par plusieurs moteurs clés, bien que cette dynamique soit très polarisée : Les principaux leviers de croissance - Le Social : Il s'impose comme le premier moteur de la croissance avec une progression de +15 %,. Cette performance est portée par la montée en puissance du format vidéo (+22 %) et l'émergence de nouveaux usages comme le "Social Search",.
- Le Retail Media : C'est le deuxième levier le plus dynamique du marché avec une croissance de +13 %,. Cette dynamique est principalement soutenue par le Retail Search, qui progresse de +17 %,.
- La Vidéo : Ce format transversal est un accélérateur majeur pour l'ensemble du marché. Au sein du Display, la vidéo représente désormais 60 % des revenus et croît de +18 %,. Elle est également le format qui croît le plus vite au sein du Social (+22 %).
- Cette croissance vidéo est notamment alimentée par l'essor spectaculaire de la SVOD (+90 %) et la bonne performance de la BVOD (Broadcaster Video on Demand) et de la TV segmentée (+22 %),.
Les acteurs dominants (polarisation du marché) La croissance est extrêmement concentrée sur un nombre restreint d'acteurs internationaux : - Les "GMA étendu" (Google, Meta, Amazon, plus TikTok, LinkedIn, Snap, etc.) captent à eux seuls 83 % de la croissance annuelle et représentent 76 % du marché total,.
- Sur le levier Display, les acteurs non-européens génèrent 73 % de la croissance, tandis que les acteurs européens voient leurs parts de marché reculer,.
Autres relais de croissance notables - L'Audio Digital : Bien que représentant des volumes plus modestes, l'audio affiche la plus forte croissance au sein du Display avec une hausse de +23 %, tirée tant par les plateformes de streaming musical que par les régies radios,.
- Le Search (hors Retail) : Il maintient une croissance solide de +10 % et conserve son rôle de pilier structurel en pesant pour 40 % du marché total,.
En résumé, le marché est porté par une économie à deux vitesses : d'un côté, une "longue traîne" automatisée et massive captée par les grandes plateformes internationales, et de l'autre, des stratégies de "Top annonceurs" qui soutiennent encore le Display et les acteurs de l'Open Web.
|